



Supply Chain 2020 : les tendances futures révélées par les leaders de l'industrie
Brad Jacobs, PDG de XPO, s'entretient avec 200 leaders de l'industrie à la conférence BGSA Supply Chain 2020
Chaque janvier depuis 2007, les PDG se réunissent à la conférence annuelle BGSA Supply Chain pour discuter de l'état de la logistique, du transport et de la technologie de la chaîne d'approvisionnement. Cet événement fournit un aperçu unique de l'état d'esprit des PDG. Qu'avons-nous appris cette année ? Un bon point de départ est les données.
L'année dernière a été formidable pour les marchés publics de la chaîne d'approvisionnement. En agrégé, l'indice BGSA Supply Chain, qui suit neuf segments et 63 entreprises dans tous les domaines du secteur, a augmenté de 26 % en 2019. De plus, les neuf segments ont produit un rendement positif.
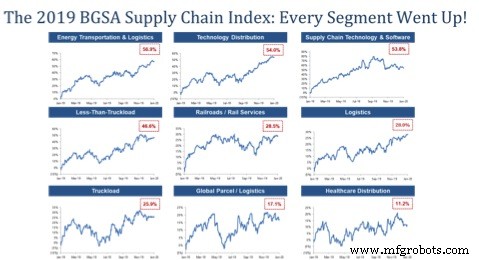
Cela dit, l'écart entre gagnants et perdants était significatif.
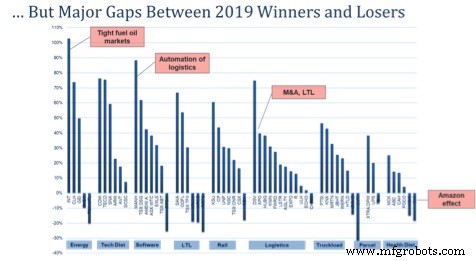
Certaines catégories de niche, comme le transport d'énergie, la distribution technologique et les logiciels de supply chain, ont bondi de 57 %, 54 % et 47 %. Elles étaient menées par World Fuel Services (en hausse de 103 %, accéléré par l'acquisition UVAir fuel), Tech Data (en hausse de 76 %), et Manhattan Associates (en hausse de 88 %).
De l'autre côté, la récession du fret a puni le secteur du camionnage complet, qui a connu des faillites record, dont NEMF et Celadon. La catégorie a tout de même bien performé, générant un rendement de 26 %, menée par PAM et Knight-Swift (en hausse de 46 % et 43 %). Pourtant, le chiffre agrégé masque une chute de 30 % de février à juin, et une reprise au second semestre, le marché anticipant un 2020 plus radieux.
De même, le secteur des colis affiche une performance agrégée de 17 %. FedEx a crû de 16 % de janvier à avril, puis a chuté de 20 %, largement en raison du « conscious uncoupling » avec Amazon.
Les écarts entre gagnants et perdants individuels sont frappants, comme indiqué ci-dessous.
Les perspectives pour 2020
Alors, comment voyons-nous le marché de la chaîne d'approvisionnement en regardant 2020 ?
D'un côté, de nombreux analystes notent des nuages à l'horizon. Ils incluent :
- Le marché est-il surévalué ? L'indice BGSA des entreprises publiques est à des niveaux records, s'échangeant à 12,4x l'EBITDA. Ce niveau est-il soutenable, ou sommes-nous prêts pour une chute ?
- Faisons-nous face à une récession économique ? Après 10 ans record d'expansion, les économistes prédisent une probabilité de 33 % de récession en 2020.
- Qu'en est-il d'une récession du fret ? Le ralentissement du camionnage a déjà commencé en 2019. Va-t-il se propager ? ACT et Cowen prédisent une contraction de 35 % de la production de camions en Amérique du Nord. Quels effets d'entraînement suivront ?
- L'élection présidentielle causera-t-elle des perturbations ? On dirait que le cycle électoral 2016 ne s'est jamais terminé. Comment l'impeachment de Trump va-t-il évoluer ? Aboutirons-nous avec le Président Sanders, la Présidente Warren, ou un autre changement ?
- Qu'en est-il des hausses d'impôts ? Avec un Congrès démocrate, les baisses d'impôts de 2017 risquent d'être annulées. Tous les candidats démocrates à la présidence ont juré d'imposer de nouveaux impôts. Si Elizabeth Warren, Bernie Sanders ou Joe Biden gagne la Maison Blanche, verrons-nous un impôt sur la fortune de 6 % à la Warren ? Qu'en est-il des hausses des plus-values et de l'impôt sur le revenu ordinaire ? Et comment paierons-nous les 32 000 milliards de dollars estimés sur 10 ans que coûtera le « Medicare pour tous » ?
- La guerre commerciale avec la Chine va-t-elle s'intensifier ? Nous avons déjà subi une baisse estimée de 20 milliards de dollars des exportations américaines vers la Chine, causant une baisse estimée de 1 % du PIB qui aurait autrement été. L'impact sur les commissionnaires de transport a été dévastateur. Cette guerre s'intensifiera-t-elle en 2020 ?
- Réglementation gouvernementale : Ce qui se passe en Californie… ne reste rarement en Californie. La législation AB5 poussera-t-elle d'autres États à reclasser les entrepreneurs indépendants en employés ? Cela pourrait-il mettre fin au modèle actuel de camionnage owner-operator ?
- Plus de faillites de transporteurs ? 2019 a été un « bain de sang du camionnage ». Plus de 800 transporteurs ont déclaré faillite, dont NEMF et Celadon. Plus de 24 000 camions ont été mis hors service en conséquence. Cela représente près d'une multiplication par 10 par rapport à 2018, quand 2 800 camions avaient disparu. Le pire est-il passé, ou ce bain de sang du camionnage continuera-t-il ?
- Que fera Amazon à l'industrie ? Amazon a dominé les cycles d'actualité en 2019. Qu'il s'agisse d'étendre la livraison de 3,5 milliards de ses propres colis, de se battre avec FedEx dans son « conscious uncoupling », ou de breveter de nouvelles technologies logistiques, Amazon était au centre de la disruption logistique. Amazon deviendra-t-il #1 en logistique ? Qui déplacera-t-il ensuite ? Et plus largement, la technologie va-t-elle automatiser, déplacer et perturber les entreprises de services de chaîne d'approvisionnement traditionnelles ?
Malgré ces nuages, nous sommes optimistes pour 2020. Pourquoi ?
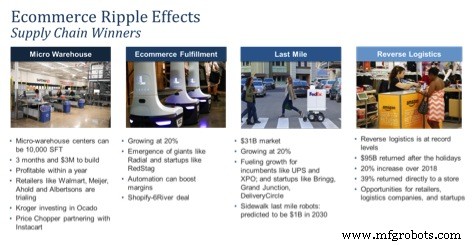
Premièrement, nous croyons que la croissance du e-commerce génère des effets d'entraînement qui stimulent la croissance dans plusieurs domaines clés de la chaîne d'approvisionnement. Le e-commerce a crû de près de 20 % en 2020, dépassant 600 milliards de dollars de revenus en rythme annuel. Les gagnants incluent les micro-entrepôts, les entreprises de fulfillment e-commerce, les fournisseurs du dernier kilomètre, et la logistique inverse, comme indiqué ci-dessous.
Deuxièmement, plusieurs secteurs de niche sont capables de prospérer au milieu de ces marchés compétitifs. Un bon exemple est le stockage frigorifique. Comment un géant à croissance lente, Americold, en est-il venu à être valorisé à 27x l'EBITDA ? Et comment une startup de 2008, Lineage Logistics, a-t-elle grandi pour devenir la plus grande entreprise mondiale d'entrepôts réfrigérés, avec 2 milliards de pieds cubes ? Dans le cas d'Americold, le marché en est venu à le voir comme une couverture contre la récession, étant donné sa propriété immobilière et son exposition au secteur alimentaire résistant aux cycles. Dans le cas de Lineage, une série d'acquisitions incluant Emergent Cold (900 millions $) et Preferred Freezer (plus d'1 milliard $) l'ont valorisée au sommet. Ensemble, Lineage et Americold contrôlent maintenant 63 % du marché de la chaîne du froid.
Troisièmement, les entreprises technologiques continuent de prospérer. Des centaines d'entreprises poursuivent la croissance dans différentes niches à travers le paysage technologique de la chaîne d'approvisionnement, y compris la gestion de fret numérique, l'internet des objets et le suivi d'actifs, la blockchain, le dernier kilomètre, les drones, l'automatisation d'entrepôt, le camionnage autonome, la gestion de flotte, l'analytics, et plus.
Quatrièmement, les marchés de capitaux continuent de soutenir la chaîne d'approvisionnement. Aujourd'hui, nous comptons 53 licornes dans l'écosystème technologique logistique mondial, incluant Didi Chuxing, Grab, DoorDash, Rivian, Flexport, Convoy, Uber, et bien d'autres. Si 30 milliards de dollars ont été investis dans la technologie de la chaîne d'approvisionnement dans les années 2010, nous croyons que 60 milliards supplémentaires seront déployés dans les années 2020.
Cela dit, nous voyons un nombre plus restreint de gagnants capturer une part plus grande du capital disponible. Par exemple, dans l'arène technologique maritime, 2019 a été une année record pour le capital investi. Le financement par capital-risque est passé de 190 millions à 1,144 milliard de dollars. Pourtant, plus de 90 % de ce capital a été déployé dans l'investissement de 1 milliard de dollars de Softbank dans Flexport. Si vous excluez cet accord, le financement total a en fait décliné de 24 %, à 144 millions. De même, nous attendons les années 2020 comme une décennie où le capital passera des paris d'innovation early-stage aux paris de scale later-stage.
En somme, le marché de la chaîne d'approvisionnement peut être exceptionnellement compétitif, mais il est aussi plein de plus d'opportunités que jamais.
Les perspectives pour les entreprises de la chaîne d'approvisionnement restent brillantes. En effet, 60 % des PDG interrogés à la conférence BGSA Supply Chain anticipent une croissance de plus de 10 % cette année. Bien que 2020 puisse être une année pleine d'incertitude, elle reste pleine d'opportunités pour de nombreuses entreprises de notre secteur.
Nous attendons avec impatience une décennie 2020 rugissante de croissance !
Benjamin Gordon est PDG de Cambridge Capital, un investisseur dans les entreprises logistiques et technologiques.
Technologie industrielle
- Exploiter le Machine Learning pour Optimiser la Gestion de la Supply Chain MRO
- Comment l'IA transforme les chaînes d'approvisionnement mondiales
- Débloquer la supply chain digitale : 5 leviers essentiels pour la réussite manufacturière
- Naviguer les défis de la supply chain pendant le Nouvel An chinois
- Piloter une croissance durable dans les supply chains : stratégies pour une logistique éco-responsable
- Supply chains data-driven : propulser la logistique de demain
- L'avenir des entrepôts automatisés : transformer les opérations de la chaîne d'approvisionnement
- Qui porte la responsabilité de la propriété intellectuelle dans la supply chain ? Clarifier droits et risques
- Révolutionner les chaînes d'approvisionnement de santé : libérer le plein potentiel de l'IA