



Politique de la Fed : comment les taux d'intérêt façonnent les profits des fabricants et les coûts de la supply chain
La Réserve fédérale américaine met en œuvre la politique monétaire principalement de deux façons : le taux des fonds fédéraux et les opérations d'open market. Le taux des fonds fédéraux est le taux d'intérêt cible fixé par la Fed auquel les banques commerciales empruntent et prêtent leurs réserves excédentaires les unes aux autres overnight. Des cibles de taux plus basses signifient que les banques paient moins pour emprunter à la Fed, et ont donc plus d'argent à prêter. Cela rend le capital plus abordable, encourageant les entreprises et investisseurs à emprunter.
Quand le retour sur capital investi d'un fabricant pour le capital emprunté augmente, les fabricants et vendeurs supply chain atteignent une liquidité plus élevée. En résultat, ils empruntent plus aux banques, ce qui revient à ajouter de l'argent à la masse monétaire.
Le défi pour les fabricants, qui ne fait qu'empirer quand l'inflation prend hold, réside dans l'équilibrage du coût de l'argent (prêts et acquisition de ventes) avec son pouvoir d'achat qui se déprécie.
Le chiffre d'affaires des fabricants est calculé en utilisant la valeur présente de l'argent papier. Et pendant que le chiffre d'affaires peut augmenter, le revenu réel (le pouvoir d'achat de la somme reçue par les entreprises) décline à cause de l'assouplissement quantitatif (QE) croissant par la Fed, la Banque centrale européenne, et la plupart des autres banques centrales mondiales. (Le QE se produit quand les banques centrales augmentent les achats d'obligations d'État ou autres actifs financiers, injectant ainsi plus d'argent dans l'économie.)
Le graphique ci-dessous montre le montant de monnaie américaine en circulation selon la Federal Reserve Bank of St. Louis, l'une des 12 banques de réserve régionales qui, avec le Board of Governors à Washington D.C., composent le Federal Reserve System.
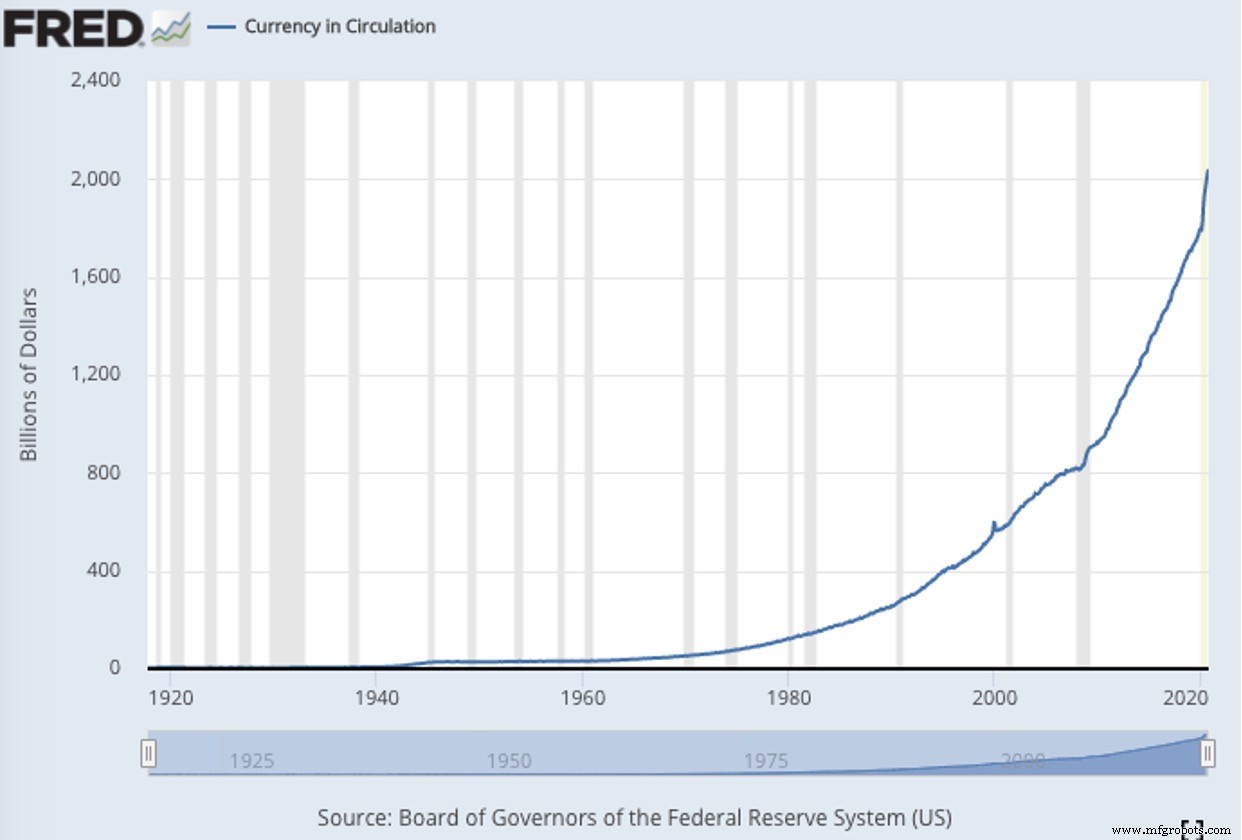
Similaire à la mise à jour des évaluations pour scénarios market-to-market, dans cette instance la vraie valeur des bénéfices d'entreprise peut être cachée derrière des chiffres artificiels. Les lecteurs pourraient se rappeler le marché de prêt interbancaire overnight en septembre 2019, quand les banques ont arrêté de se prêter entre elles. C'est parce que les bilans bancaires sont tabulés avec des chiffres qui ne sont pas réels et ne peuvent pas être proprement valorisés.
La dépréciation de la monnaie américaine (moins de pouvoir d'achat) est montrée dans le graphique ci-dessous.
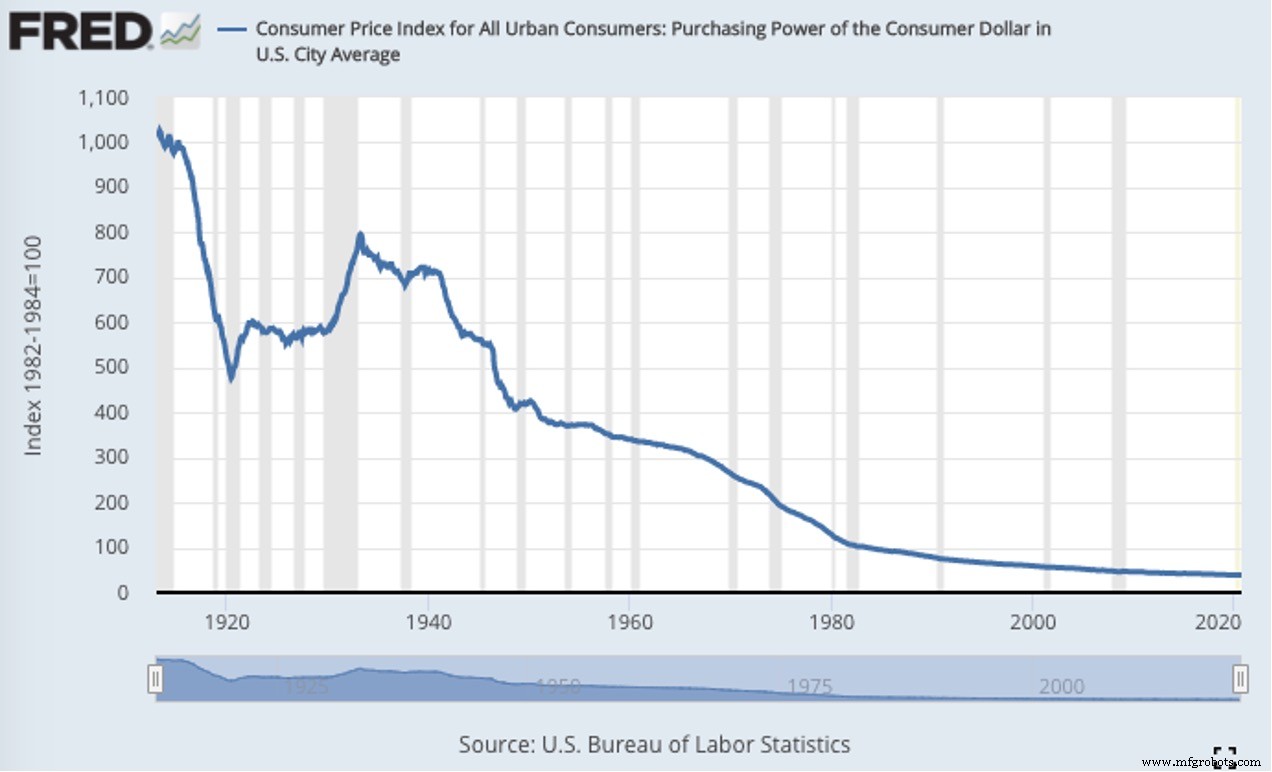
Dans les supply chains manufacturières, le moment où une transaction se produit, une obligation financière est créée, et le ledger comptable (passif fiscal) est fixé en chiffres. Ensuite, dans la période de temps entre quand le passif est déterminé et le point où il est effectivement payé, les fabricants et fournisseurs expérimentent un levier supplémentaire décroissant avec le pouvoir d'achat de leur trésorerie et réserves.
L'accélération de la diminution du pouvoir d'achat des fabricants continuera dans le futur prévisible, tant que la Fed continue avec les politiques de QE. Aucun fabricant ou vendeur ou fournisseur supply chain ne peut compenser l'inflation inévitable et le pouvoir d'achat déclinant basé sur la dépréciation de la monnaie américaine. Même les opérateurs étrangers s'appuient sur la valeur, ou le taux de change, du dollar américain à cause de son statut mondial actuel.
Dans les économies occidentales, l'Union européenne est au bout du rouleau, avec le marché obligataire de l'UE détenu à 66 % par l'État. Cela signifie que le bilan de la Banque centrale européenne équivaut maintenant à 66 % du PIB de la zone euro.
Ajoutez à cela, les retraites européennes sont sous assistance vitale, les politiciens imaginant des façons toujours plus créatives d'évaluer de nouvelles taxes tout en justifiant des façons d'augmenter les existantes.
Avec le dollar américain encore une valeur refuge mondiale (pour l'instant), le marché obligataire européen lutte pour survivre, et celui du Japon est en bien pire forme. Il y a de bonnes raisons pour lesquelles deux des paires de devises les plus échangées sont EUR/USD et USD/JPY.
Le bilan de la Banque centrale japonaise équivaut à un stupéfiant 136 % du PIB du Japon. Aux États-Unis, la Fed est actuellement à 37 %, ce qui montera à mesure que plus de crédit continue d'être créé relativement à un ratio PIB américain plus bas causé par moins de produits manufacturés aux États-Unis.
Conformément à ce qui précède, de plus en plus de fabricants d'équipement d'origine (OEM) européens cherchent à réduire les coûts dans leurs supply chains, incluant les engagements avec les partenaires services de manufacture électronique (EMS).
Dans le monde, les bulles créées avec l'expansion du crédit par les banques centrales se regonflent et grossissent toujours plus.
Aux États-Unis, en 2020 seul, la dette du bilan de la Fed a ajouté 4 trillions $, et la Fed a magiquement produit un autre 3 trillions $, avec une forte probabilité de produire des trillions de dollars de plus. Les actions reflètent la Modern Monetary Theory, la croyance que les gouvernements peuvent « imprimer » autant d'argent qu'ils veulent sans conséquence, en créant du crédit ex nihilo. Combiné avec des salaires stagnants, ce trend exacerbe davantage l'anxiété parmi les acheteurs et consommateurs aux États-Unis et ailleurs, les forçant à commencer à prêter plus attention à où et combien ils dépensent.
Une chose est certaine : toutes les monnaies fiat, incluant le dollar américain, la livre britannique, l'euro, le yen japonais et le dollar australien, vont continuer à perdre du pouvoir d'achat. En même temps, les banques centrales trouveront de plus en plus difficile de
gérer les taux d'intérêt pendant qu'elles continuent d'émettre du crédit avec une circulation de monnaie papier croissante.
Pendant que la dépréciation fiat continue, la chasse aux taxes pour compenser les bilans gouvernementaux négatifs grandit. Dans une solution créative, un récent rapport Deutsche Bank par le stratège Luke Templeman flotte l'idée d'une taxe 5 % work from home (WFH), et calcule qu'elle pourrait lever 7 milliards £ au UK, 20 milliards € en Allemagne et 49 milliards $ par an aux États-Unis.
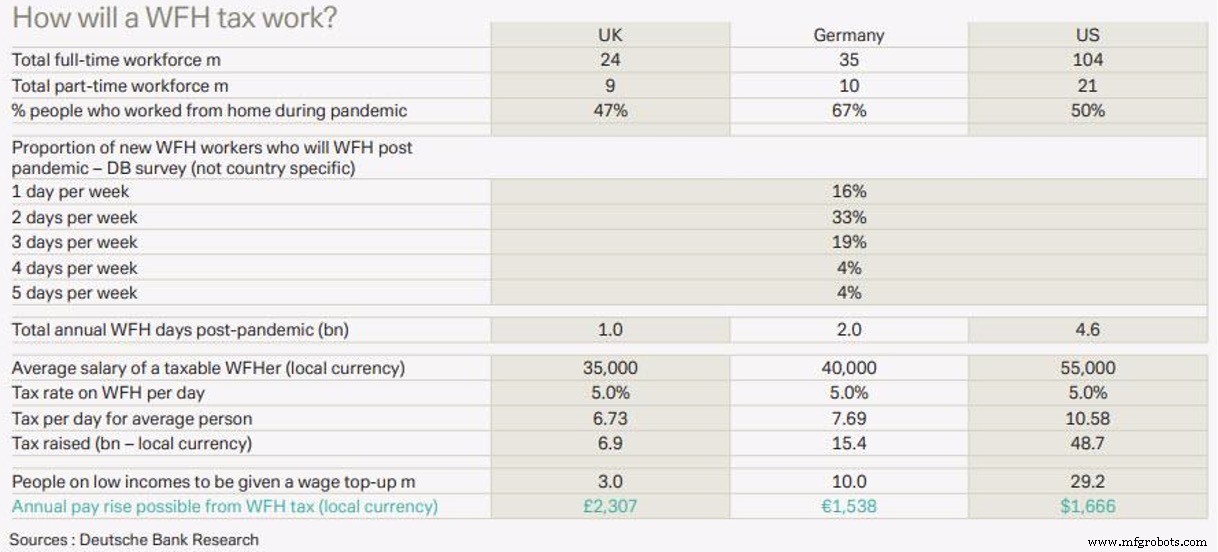
Tout cela crée une tempête parfaite, prenant plus de pouvoir d'achat aux consommateurs et à la supply chain manufacturière, et plaçant plus de conscience sur les dépenses corporate.
Coûts supply chain et consommateurs en hausse
Alors que l'inflation finit par prendre hold, chaque fabricant, vendeur, fournisseur et acheteur fera face à des coûts plus élevés avec un déclin supplémentaire du pouvoir d'achat, empiré par la hausse des taux d'intérêt. Alors que les prix montent, cela placera un impact plus grand sur le commerce d'exportation manufacturier, ce qui forceront un focus encore plus grand sur les politiques et procédures de conformité manufacturière, surtout dans les domaines de la gestion des matières premières et inventaires.
Les finances des fabricants viendront sous un examen accru. Avec la dépréciation des monnaies fiat qui se produit partout, comment les fabricants calculeront-ils la dépréciation pour déterminer le revenu réel versus apparent ? La manufacture est déjà l'un des secteurs les plus communs devant réévaluer les valeurs d'inventaire. Les OEMs avec des supply chains EMS en réseau font face à des défis encore plus prononcés concernant les restatements financiers manufacturiers.
La gestion des coûts de sourcing et procurement, couvrant matières premières et composants pour produits électroniques et électromécaniques, fera face à un examen accru par les dirigeants finance manufacturiers, rendant plus difficile l'atteinte des chiffres financiers trimestriels.
Dans des conversations fréquentes, les fabricants posent des questions et prêtent plus attention au besoin de gagner un plus grand contrôle sur la planification matières et l'exécution supply chain. Une approche plus concertée et disciplinée est apparente dans chaque aspect de la supply chain, surtout l'inventaire et les changements de produits connexes, alors que les fabricants pèsent les coûts liés à l'introduction de nouveaux produits versus la révision des existants avec des product change notices (PCNs). Une plateforme PCN robuste donne aux fabricants la capacité de continuellement mettre à jour et prioriser les changements aux produits électroniques et électromécaniques, signaler les risques potentiels et perturbations aux programmes de manufacture, et acquérir des insights d'inventaire plus profonds et plus précoces. Dans le processus, ils peuvent capturer plus de revenus, arrêter les arrêts de production coûteux, et éviter les dépréciations coûteuses d'inventaire et matériaux.
De meilleures procédures PCN aideront les fabricants à identifier et clarifier les codes pays d'origine et U.N. Standard Products and Services (UNSPS). Elles amélioreront la capacité à gérer les litiges, alors que les gouvernements cherchent de nouvelles façons d'évaluer et capturer les taxes sur le commerce d'exportation, ainsi que d'adresser les passifs de retraite croissants. L'outil peut aussi aider à positionner les fabricants avisés avec des codes Harmonized Tariff System (HTS) plus précis à travers leurs supply chains, évitant les retards douaniers et pénalités coûteuses.
Les services de sourcing OEM depuis les fournisseurs EMS mènent à une meilleure compréhension des coûts d'usine EMS internes versus pricing coté. En s'appuyant sur l'intelligence sur les opérations internes EMS et coûts cachés, les OEMs peuvent réduire les dépenses matières et la marge de profit EMS, atteindre un coût total landed plus favorable, et optimiser la conversion de trésorerie.
En utilisant des modèles de coûts de manufacture complets, les OEMs peuvent comptabiliser les taux de change étrangers ; passifs main-d'œuvre directe ; coûts main-d'œuvre indirecte chargés ; frais de vente, généraux et administratifs, et des milliers d'autres calculs impactant les supply chains de manufacture globales OEM, avec le potentiel de réduire les coûts de 5 % à 15 % par programme OEM-EMS.
Conversion de trésorerie des dépenses matières
La valeur d'un business est la valeur présente du cash qu'il génère sur sa durée de vie. En manufacture sous contrat, la valeur de la relation client OEM est égale au revenu que les fabricants EMS gagnent du client OEM sur la durée de la relation.
Mais les supply chains manufacturières sont dynamiques et capricieuses. Cela crée des défis constants pour chaque acheteur de matières premières, planificateur et gestionnaire supply chain.
Le COVID-19 a ajouté à la complexité manufacturière. Les dirigeants racontent avoir dû reculer les programmes pour atteindre le modèle Industrie 4.0 de deux à trois ans en résultat de la pandémie. Pour certains fabricants, les retombées les ont laissés avec jusqu'à 50 millions $ en coûts de payroll qui étaient précédemment marqués pour l'acquisition de logiciels hébergés. Les projets sont réexaminés, repriorisés, repoussés et même annulés.
Pour tous les fabricants, le COVID-19 cause un hard reboot de comment leurs supply chains sont gérées. La réalité pour presque chaque fabricant avec qui j'ai parlé inclut le besoin d'établir de nouvelles dépenses de base et un contrôle de trésorerie plus serré.
Grâce à une combinaison de changements de politique monétaire par les banques centrales et la pandémie, nous nous trouvons dans une nouvelle ère de gestion supply chain, et nous avons besoin de nouveaux outils pour résoudre les défis Industrie 4.0 à venir. Pendant ce temps, il y a de bonnes chances que de nombreuses entreprises fassent défaut sur leurs dettes corporate, alors que le nombre d'« entreprises zombies » — celles manquant de revenus suffisants pour rembourser le principal sur les prêts — grandit.
Les fabricants doivent garder leurs crayons affûtés, pratiquer de saines pratiques business, et utiliser la bonne information et les bons outils s'ils veulent survivre au climat économique actuel, et adresser les défis financiers des années à venir.
Mark Zetter est fondateur de VentureOutsource.com, une communauté de networking pour pairs OEM sélectionnant et gérant des fournisseurs EMS.
Technologie industrielle
- Insights d'un banquier d'affaires : naviguer le marché tech logistique & supply chain
- Accélérer la numérisation de la chaîne d'approvisionnement : stratégies pour une logistique plus rapide et plus intelligente
- Garantir des données de chaîne d'approvisionnement fiables : une stratégie éprouvée
- L'effet pandémie : le COVID-19 accélère l'innovation blockchain et cryptomonnaies
- 5 tendances du Supply Chain Finance pour 2021 : comment se préparer dès maintenant
- Prévenir la cavitation des pompes : causes, symptômes et solutions
- Découpe plasma expliquée : fonctionnement et avantages clés
- Brasage tendre expliqué : types, techniques et guide étape par étape
- Brasage du Cuivre Expliqué : Techniques et Astuces pour Connexions Solides et Fiables