



Tendances manufacturières par État : zones de croissance et de déclin
Au cours des dernières années, j'ai écrit plus de quelques blogs et articles examinant la productivité manufacturière dans les 50 États. Je voulais mettre à jour certaines de ces analyses pour refléter des données plus récentes, voir ce qu'elles nous disent et examiner comment les États performaient en observant la variation du PIB manufacturier réel depuis la Grande Récession, mais avant la pandémie de COVID-19. Après tout, comment savons-nous où nous allons si nous ne savons pas où nous avons été ?
Les impacts de la pandémie de COVID-19 seront difficiles à prédire ou à analyser à long terme en raison de plusieurs variables, notamment le secteur, les changements de demande et/ou la probabilité que le fabricant ait été considéré comme essentiel lors des fermetures du printemps 2020. Cependant, malgré ces variables, nous pouvons supposer sans risque que les problèmes existant avant la pandémie affecteront encore les fabricants pendant et après la pandémie.
Nous l'avons entendu via une série de 11 sessions d'écoute organisées par le Hollings Manufacturing Extension Partnership du National Institute of Standards and Technology (NIST MEP) appelée la série « National Conversation with Manufacturers ». L'objectif des conversations est d'apprendre comment les fabricants gèrent le choc à court terme de la pandémie et se préparent au succès à long terme.
Un thème qui a émergé à chaque session était que, bien que le contrôle du virus soit primordial, aucune des entreprises ne pouvait signaler que leurs autres problèmes avaient disparu. En fait, leurs problèmes sous-jacents sont restés pour la plupart les mêmes, et dans quelques endroits, les problèmes se sont aggravés parce que la pandémie a mis la pression sur des points faibles préexistants. Comprendre le paysage existant reste important ; parfois, plus les choses changent, plus elles restent les mêmes. Gérer les problèmes qui existaient avant le COVID-19 sera une pièce importante de la reprise ainsi que pour relever les nouveaux défis apportés par la pandémie.
La perspective nationale
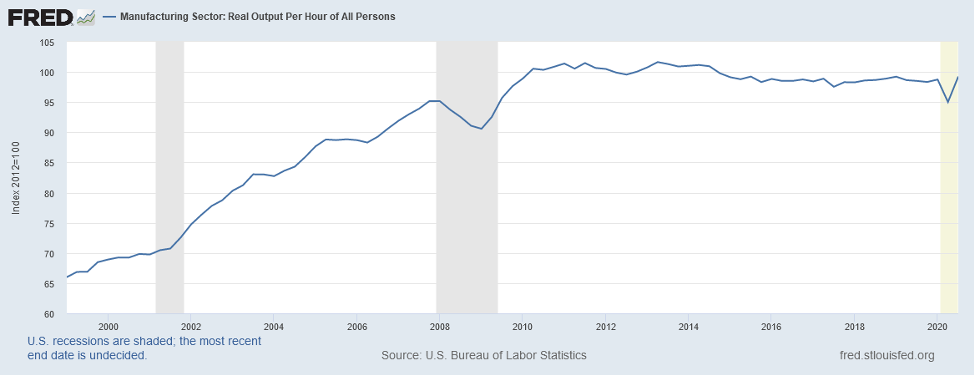
L'une des choses qui a attiré l'attention des économistes est la croissance lente de la productivité depuis que nous sommes sortis de la Grande Récession. Comme le graphique ci-dessous le suggère, la productivité dans le secteur manufacturier est restée relativement plate depuis une forte augmentation à la sortie de la Grande Récession. Depuis ce rebond brutal, la productivité est restée relativement plate depuis environ le T2 2010 jusqu'à la récession du COVID-19, lorsque la productivité réelle dans le secteur manufacturier a plongé mais montre maintenant des signes de rebond.
Figure Une
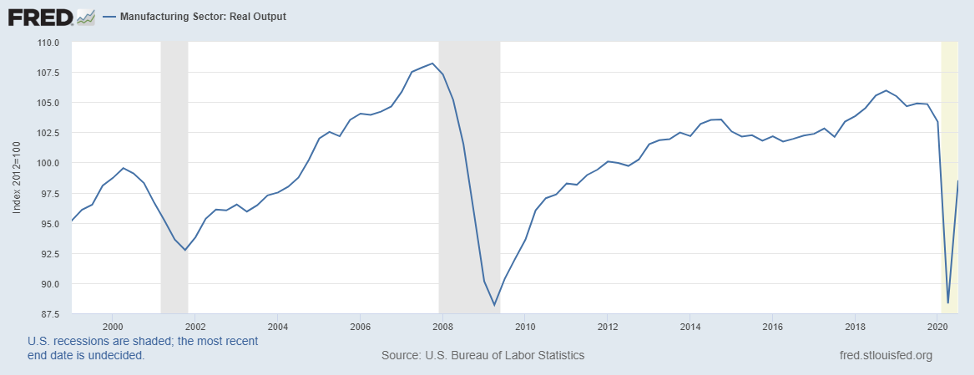
Cela m'a fait me demander ce qui se cachait derrière cette performance plate. J'ai décidé d'examiner ce qui se passait avec la production réelle (reflétée comme le numérateur) dans le ratio de productivité (avec le dénominateur représentant les heures). Le graphique ci-dessous a fourni un moment « aha » en ce que la production réelle est restée relativement plate depuis que l'économie est sortie de la Grande Récession et bien en dessous de son niveau précédent.
Figure Deux
Cela m'a amené à me demander ce qui se passait dans les 50 États, et ce qui suit est une analyse de la façon dont la production réelle a changé à travers le pays.
Regroupement des États
Comment les États se portent-ils en termes de croissance de leur PIB manufacturier (ou production réelle) ? J'ai téléchargé le PIB manufacturier réel (ajusté de l'inflation) par État entre 2009 et 2019 auprès du U.S. Bureau of Economic Analysis. Ce que 2020 réserve aux États est une question ouverte. La bonne nouvelle est que, bien que variable, 38 États ont vu une croissance du PIB manufacturier réel entre 2009 et 2019. La mauvaise nouvelle est que le PIB manufacturier réel a chuté dans 12 États sur la même période. Sur cette période, le PIB manufacturier réel aux États-Unis a augmenté à un taux annuel tiède d'environ 1,6 %. Pour comparaison, de 1999 à 2007, le PIB manufacturier aux États-Unis a grandi près de deux fois plus vite sur une base annuelle — à 3,1 %.
J'ai divisé les États en cinq groupes. J'ai trié les données de la croissance la plus élevée à la plus faible, puis je les ai regroupés sur ce qui semblait être des points de rupture logiques dans la distribution en utilisant la « méthode de comparaison oculaire » (j'ai examiné les données visuellement). Les deux premiers groupes d'États ont performé mieux que les États-Unis dans leur ensemble par 1,6 %. Six États — Arkansas, Californie, Colorado, Géorgie, Indiana et Massachusetts — dans le troisième groupe ont grandi à des taux annuels plus élevés que les États-Unis dans l'ensemble. Au total, le PIB manufacturier dans 25 États a grandi plus vite que le PIB global des États-Unis pendant cette période.
- Groupe Un comprend neuf États : Michigan, Montana, New Hampshire, Arizona, Dakota du Sud, Oregon, Nevada, Caroline du Sud et Floride. Le groupe était composé d'une poignée d'États qui ont vu le PIB manufacturier réel croître à un taux de croissance annuel composé (TCAC) de plus de 3 % entre 2009 et 2019, soit environ deux fois plus que le taux national. Ces États du Groupe Un étaient largement dispersés à travers la nation et reflètent différentes distributions industrielles sous-jacentes qui ont contribué à leur croissance supérieure à la moyenne.
- Groupe Deux comprend 10 États qui ont connu un taux de croissance annuel composé du PIB manufacturier réel entre 2 et 3 % par an. Comme le Groupe Un, ce groupe croît plus vite que la nation dans son ensemble. Quatre États — Ohio, Kentucky, Tennessee et Alabama — font partie de la ceinture automobile et leur expérience reflète en partie le redressement de l'industrie automobile. Trois États le long de la frontière nord — Minnesota, Dakota du Nord et Wisconsin — étaient dans ce groupe également. Ce groupe incluait également l'Idaho, le Kansas et le Texas.
- Groupe Trois capture 14 États qui ont grandi plus lentement que les deux premiers groupes, entre 1 et 2 % par an. Ce groupe, qui a performé à peu près au même niveau que les États-Unis dans l'ensemble, était dispersé sur la carte nationale, bien que vous puissiez voir un groupe d'États en Nouvelle-Angleterre, incluant le Massachusetts, Rhode Island et le Vermont. Il y a une autre bande d'États que je considère comme les États « I-70 », incluant le Maryland (où l'I-70 commence du côté est), l'Indiana, l'Illinois, l'Iowa, le Missouri, le Nebraska et le Colorado. D'autres États dans ce groupe incluent la Californie et Washington sur la côte ouest et la Géorgie dans le sud-est.
- Groupe Quatre comprend un petit groupe d'États qui ont connu des taux de croissance annuels relativement anémiques du PIB manufacturier réel. Ces cinq États sont dispersés sur la carte, et incluent Hawaï, Mississippi, Pennsylvanie, Utah et Virginie.
- Groupe Cinq inclut 12 États qui ont eu des taux de croissance annuels négatifs ou négligeables du PIB réel. Ce groupe inclut un groupe d'États sur la côte est — commençant en Caroline du Nord jusqu'à la région du Mid-Atlantic (Delaware et New Jersey) et dans l'État de New York, le Connecticut et le Maine. Il y a aussi un groupe d'États qui sont des États manufacturiers plus dépendants des ressources — Virginie-Occidentale, Oklahoma, Wyoming, Louisiane et Nouveau-Mexique — qui peuvent refléter davantage les caprices des changements de prix des ressources naturelles et de la demande de biens tels que le charbon et les produits connexes.
Figure Trois
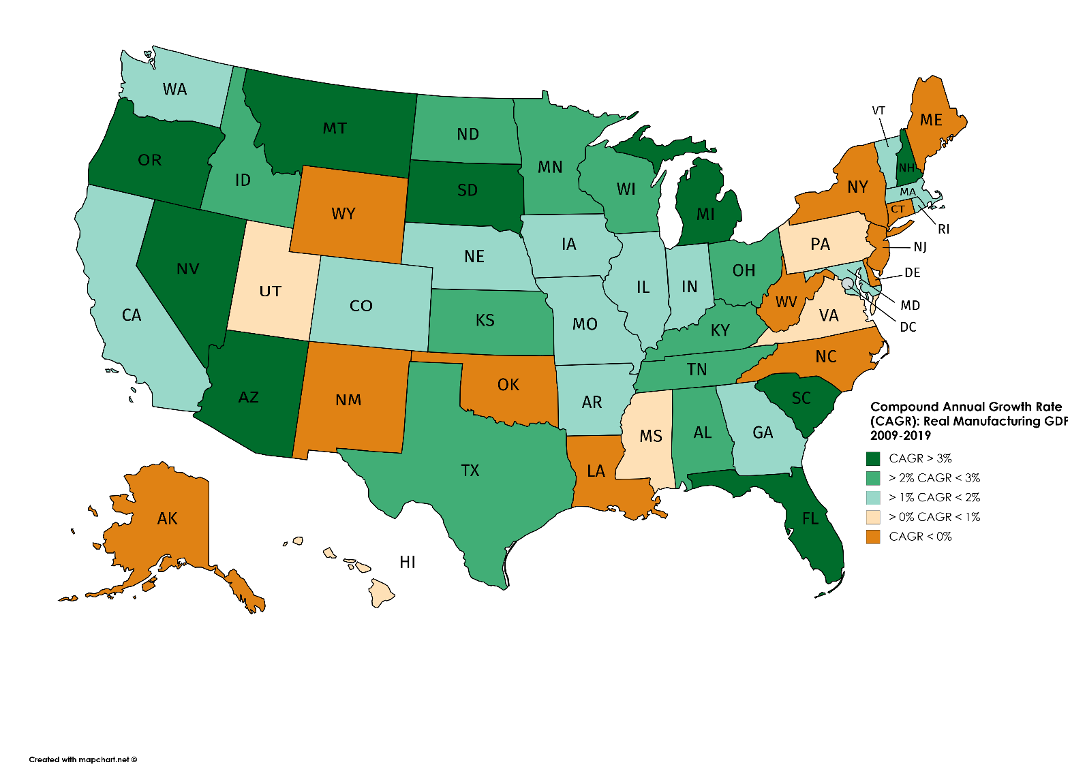
Source : U.S. Bureau of Economic Analysis
Les différents modèles à travers les États reflètent une multitude de facteurs. Cela inclut les différences dans le mélange des industries manufacturières dans chacun de ces 50 États et les modèles de croissance et de déclin des industries manufacturières les plus importantes pour chaque économie d'État.
La voie à suivre
J'ai été surpris par ce que j'ai trouvé. Les différences entre les 50 États étaient surprenantes. Pour les décideurs politiques, ils devront peut-être réfléchir à la façon dont leur climat des affaires affecte les différences de performance économique des États. Par exemple, des études du Center for Business and Economic Research de l'Université Ball State et l'indice 2020 State New Economy Index publié par l'Information Technology and Innovation Foundation pourraient indiquer une voie à suivre. Ces données jettent une nouvelle lumière sur différentes dimensions de la productivité et de la fabrication. Comme je l'ai soutenu dans des blogs précédents, la productivité manufacturière est importante, et alors que nous continuons à nous remettre de la crise actuelle, la productivité sera encore plus importante pour la compétitivité économique et des entreprises aux niveaux national, étatique et local. La productivité est généralement définie comme le ratio entre une mesure de production et une mesure d'intrants (ou plusieurs intrants) utilisés pour produire un bien ou un service. La productivité fournit une mesure de l'efficacité avec laquelle les intrants de production sont utilisés pour produire ou générer un certain niveau de production. Comme le suggère le BLS dans leur leçon « Productivity 101 », la croissance de la productivité est le moyen d'augmenter la production sans augmenter les intrants ni encourir de coûts supplémentaires.
Un document de discussion 2017 du McKinsey Global Institute a clairement indiqué que toutes les sources de gains de productivité ne sont pas les mêmes. McKinsey souligne comment la productivité peut être améliorée par des gains d'efficacité — en réduisant la quantité d'intrants pour produire une production donnée — ou en augmentant la valeur ou le volume de production avec le même niveau d'intrants. En effet, un article de 2014 d'Acemoglu et ses collègues a souligné l'importance de désagréger la productivité manufacturière en ses éléments constitutifs. Ils ont constaté que la performance inférieure à la moyenne dans la fabrication reflétait des baisses de la production réelle parallèlement à des baisses de l'emploi. Je soupçonne que nous avons passé beaucoup de temps à nous concentrer sur la réduction du dénominateur dans la production et pas assez à réfléchir à comment augmenter le numérateur des articles produits dans l'équation de la productivité.
Pour le MEP National NetworkTM, la voie à suivre (en termes d'amélioration de la productivité) pourrait être d'aider les entreprises à faire croître leur chiffre d'affaires plutôt que de réduire le dénominateur. Cela pourrait inclure aider les entreprises avec l'intelligence de marché pour mettre en évidence les segments croissants de la demande des entreprises et des consommateurs, ainsi que des choses comme la croissance des exportations, la substitution aux importations ou les opportunités de relocalisation. Par exemple, l'enquête récente 2020 State of Manufacturing menée par Enterprise Minnesota a révélé que près de 60 % des fabricants interrogés ont déclaré que trouver de nouveaux clients sera le principal moteur de la croissance financière future. Vient ensuite la maximisation de la productivité (27 %), suivie de près par le développement de nouveaux produits (24 %).
Se remettre d'une récession économique est toujours un défi complexe et revenir des impacts du COVID-19 sera probablement particulièrement difficile. Cependant, nous pouvons utiliser ce que nous savons pour nous guider alors que nous essayons de tracer un chemin à travers ce que nous ne savons pas.
Technologie industrielle
- Révolutionner la formation manufacturière avec la VR et la RA
- Pénurie de châssis : comment le manque de mobilité paralyse les chaînes d'approvisionnement mondiales
- Fabrication additive expliquée : types, processus et applications
- Comprendre les procédés de fabrication : définitions, types et composants clés
- Comment l'automatisation transforme la fabrication : augmenter l'efficacité et réduire les coûts
- Smart Manufacturing : Définition, Avantages et Implémentation
- TCS explore la fabrication agile et intelligente : un plan de transformation numérique
- Les insights d'IBM sur les tendances manufacturières pilotées par l'IA pour 2022
- Protolabs et Censuswide révèlent : 1 fabricant britannique sur 5 non préparé à l'Industrie 4.0