



50 nuances de productivité : Analyse de la performance économique par secteur
Dans d précédents articles, j'ai écrit sur la variation entre les États et les secteurs en termes de productivité à un moment donné. J'aime considérer ces mesures comme des indicateurs de ce que j'appelle la condition économique. Une autre façon d'analyser les choses est d'examiner les changements de productivité au fil du temps. Ces types de changements, je les considère comme une jauge de la performance économique. Le PIB par secteur est un bon proxy de la productivité puisqu'il est défini comme la production brute moins le coût des biens vendus. J'espérais que cet exercice ne devienne pas simplement un test de Rorschach, mais l'examen de la carte s'est avéré effectivement intéressant. On y voit certains motifs et points communs, mais aussi des occurrences étranges. Cela représente un paradoxe que certains des plus grands frappeurs de l'histoire du baseball ont observé en essayant d'expliquer ce sport. Comme l'a observé Willie Stargell : « ils vous donnent une batte ronde et ils vous lancent une balle ronde et ils vous disent de la frapper carrément. » En effet, frapper les choses de plein fouet est le défi des fabricants.
Alors, comment les États s'en sortent-ils en termes de frappe carrée lorsqu'il s'agit de la croissance de la productivité manufacturière ? À cette fin, j'ai téléchargé le PIB manufacturier réel (ajusté de l'inflation) par État pour 2009 et 2016 auprès du Bureau of Economic Analysis (BEA) des États-Unis. Je voulais voir comment les États performaient en examinant la variation du PIB manufacturier au fil du temps depuis la Grande Récession. J'ai été surpris par ce que j'ai trouvé. Les différences entre les 50 États étaient assez saisissantes. La bonne nouvelle, d'un côté, c'est que 36 États ont vu leur PIB manufacturier réel croître entre 2009 et 2016. La mauvaise nouvelle, de l'autre, c'est que le PIB manufacturier réel a baissé dans 14 États sur la même période.
Analyse des données
J'ai divisé les États en 4 groupes.
Groupe 1 était composé d'une poignée d'États qui ont vu leur PIB manufacturier réel croître de plus de 20 % entre 2009 et 2016. Ces États étaient concentrés le long de la frontière nord avec le Canada. J'aime à penser à cela comme le « corridor you betcha ». Un autre groupe se trouve le long d'un corridor du Michigan jusqu'en Alabama, avec la Caroline du Sud. Je relie ces États à la ceinture automobile et à sa chaîne d'approvisionnement associée. Je soupçonne que les changements robustes du PIB dans ces États reflètent le fait qu'ils ont subi un coup significatif pendant la Grande Récession. D'autres États comme le Montana, le Wyoming et le Texas font partie de ce groupe et cela reflète probablement les changements dans l'industrie pétrolière, mais c'est étrange que d'autres États également dépendants du pétrole et du gaz n'aient pas suivi une trajectoire similaire. Plus à ce sujet plus tard.
Groupe 2 a crû de plus de 10 % mais moins de 20 %, ce qui incluait quelques États de la Nouvelle-Angleterre – New Hampshire, Massachusetts et Rhode Island. Ces trois-là contrastent avec ce qui s'est passé dans d'autres États du Nord-Est. Californie, Idaho, Arizona et Hawaï étaient les États de l'Ouest dans ce groupe. Également inclus étaient certains États des plaines et du Midwest, dont le Kansas, l'Iowa, le Missouri et le Wisconsin. Je considère certains de ces États comme des pôles de l'agriculture et de l'équipement agricole. Floride, Mississippi et Arkansas étaient les États du Sud-Est dans ce groupe.
Groupe 3 a crû plus lentement – de moins de 10 %. Ce groupe était dispersé sur la carte, bien qu'on puisse voir un groupe d'États dans l'Ouest – Washington, Oregon et Nevada. D'autres États, dont le Colorado, le Nebraska, la Louisiane, l'Illinois, la Géorgie et la Pennsylvanie, figuraient également dans ce groupe. Ils semblent être plus des valeurs aberrantes par rapport à leurs États voisins.
Groupe 4 a connu un déclin de la variation du PIB manufacturier réel sur la période 2009-2016. C'est un ensemble d'États intéressant. D'abord, on voit une concentration de ces États le long de la côte Est, de la Caroline du Nord jusqu'au Maine. À l'Ouest, on voit une poignée d'États dont l'Alaska, l'Oklahoma, le Nouveau-Mexique et l'Utah également dans ce groupe. L'Alaska, l'Oklahoma, la Virginie-Occidentale et le Nouveau-Mexique dans une moindre mesure sont des secteurs manufacturiers plus dépendants des ressources, mais leur expérience contraste fortement avec ce qui s'est passé dans le Wyoming, le Montana et le Texas, ce qui semble anormal.
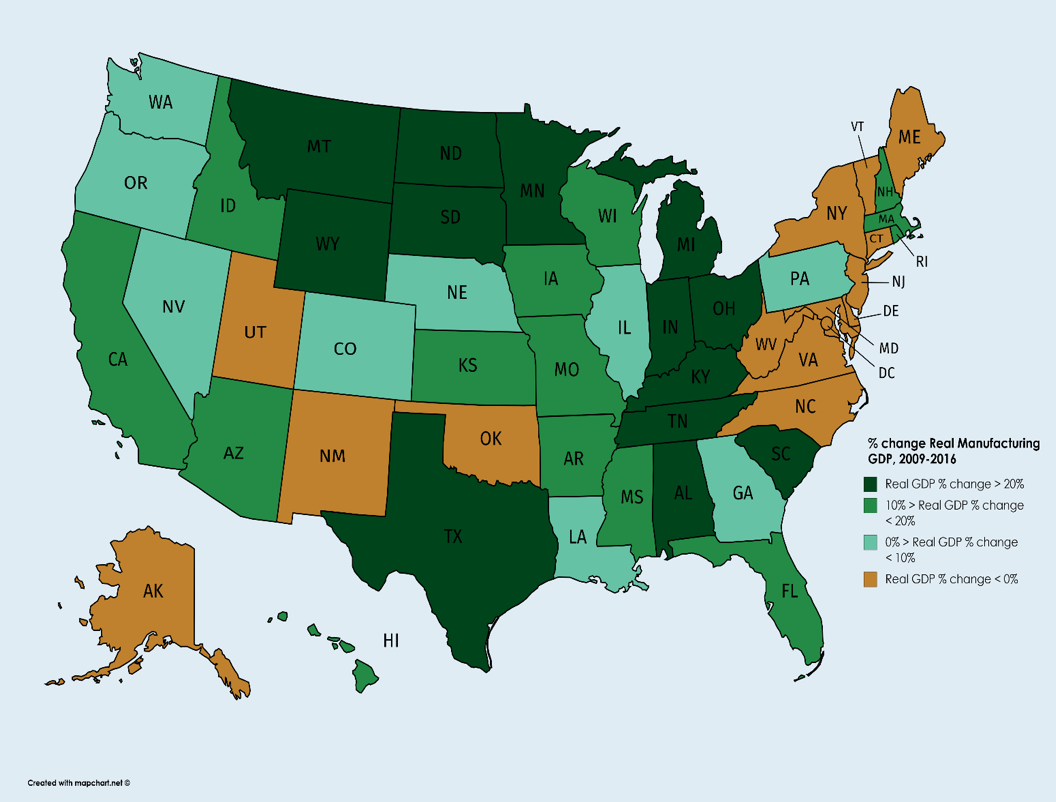
Source : U.S. Bureau of Economic Analysis.
Importance de la productivité
La productivité est une mesure importante, comme je l'ai argumenté dans les blogs précédents. Considérez ces différents articles comme une mosaïque qui éclaire différentes dimensions de la productivité et de la fabrication. L'American Innovation and Competitiveness Act (AICA) de 2017, qui a réautorisé le fonctionnement du programme Hollings Manufacturing Extension Partnership (MEP), le rend très clair. L'AICA stipule que l'objectif du programme est d'améliorer la compétitivité, la productivité et la performance technologique de la fabrication américaine. S'il est difficile d'imaginer que le MEP puisse améliorer la productivité et la croissance manufacturières globales, il est important de garder cette notion à l'esprit dans notre travail quotidien. Comme je l'ai argumenté il y a quelques années, améliorer la productivité n'est pas une activité accidentelle, mais quelque chose qui doit être planifié. La productivité résulte d'un engagement envers l'excellence opérationnelle, d'un plan bien pensé et de son déploiement efficace. Cela nécessite de travailler sur plusieurs fronts, notamment la réduction des coûts, la croissance du chiffre d'affaires, l'adoption de nouvelles technologies et le travail plus intelligent.
Comme l'a observé Tommy Lasorda, il y a trois types de joueurs de baseball : ceux qui font que ça arrive, ceux qui regardent ça arriver, et ceux qui se demandent ce qui s'est passé. J'espère que plus de fabricants (et de Centres MEP d'ailleurs) font partie du premier groupe – ceux qui font que ça arrive en améliorant leur performance au fil du temps – plutôt que du dernier groupe, qui demande ce qui vient de se passer. Il n'y a pas de balles magiques, mais il y a plusieurs choses que les fabricants et les Centres peuvent faire. Examiner la croissance de la productivité manufacturière par État est un bon début.
Technologie industrielle
- Petoi Nybble : Le chat robotique marcheur le plus léger et rapide – Lancement Indiegogo le 22 oct
- Maximiser la performance des actifs industriels avec des stratégies APM avancées
- Maintenance Productive Totale (TPM) : un levier de performance éprouvé
- Kaizen : maîtriser l'amélioration continue pour l'excellence opérationnelle
- Moderniser la documentation pour une performance opérationnelle au sommet
- Booster l'efficacité des équipes par l'évaluation différée des compétences
- Booster la performance des travailleurs avec outils digitaux et stratégies intelligentes
- Maîtriser le groupe de modules Fabrication : Nomenclatures et gestion des ordres
- Booster l'efficacité de votre CMMS grâce aux permissions utilisateurs stratégiques