



Adoption de l'impression 3D par l'industrie : un paysage de maturité
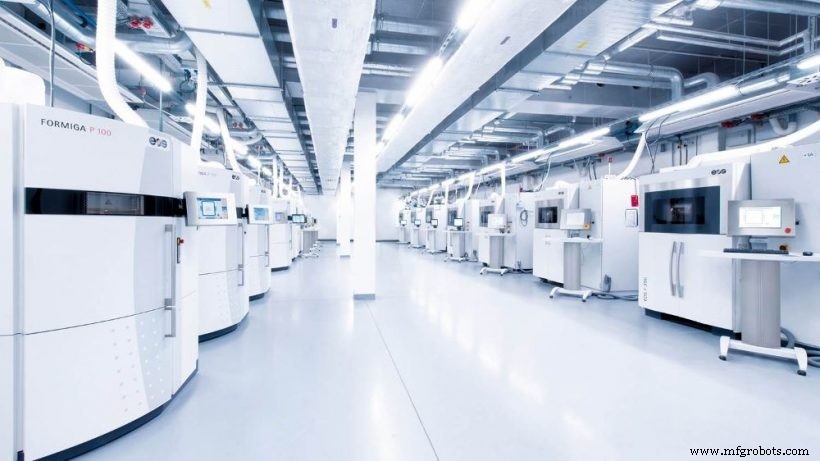
Crédit image : EOS
L'impression 3D alimente désormais le prototypage, le développement de produits et la production dans tous les secteurs — de l'aérospatial à la construction — stimulant la transformation numérique avec des délais plus courts, la liberté de conception et la fabrication à la demande.
Adoption à travers les industries
Notre graphique de maturité positionne huit industries clés sur quatre stades d'adoption : Précoce, Adolescent, Début du grand public, et Mature. Voir l'infographie.
Stades définis :
- Précoce — Pilotes exploratoires, cas réels limités.
- Adolescent — Utilisation croissante du prototypage, études de cas émergentes.
- Début du grand public — Outillage, prototypes fonctionnels, quelques pièces d'utilisation finale ; meilleures pratiques émergentes.
- Mature — Fabrication prouvée, standardisée, évolutive à travers les secteurs.
Aérospatial
Stade : Début du grand public
En 2020, l'aérospatial détenait 16,8 % du marché de la fabrication additive de 10,4 milliards $, contribuant au développement rapide de standards. Acteurs clés — GE, Airbus, Boeing, Safran, GKN — déploient l'impression 3D métal pour l'outillage et les pièces d'utilisation finale. Le 777X de Boeing intègre six composants moteur GE9X imprimés en 3D, dont des injecteurs de carburant et des échangeurs de chaleur. Standardisation menée par Boeing/Oerlikon (titane) et SAE International (quatre standards 2020). TCAC prévu de 17,5 à 20,2 % sur cinq ans.
Médical
Stade : Début du grand public
Taille du marché 1,25 milliard $ en 2022, prévu 6,08 milliards $ d'ici 2027 (SmarTech). Orthopédie, chirurgie personnalisée et dispositifs médicaux dominent. D'ici 2021, > 1 milliard d'implants métalliques attendus. Applications dentaires — aligneurs transparents — en expansion, avec Invisalign et SmileDirectClub tirant parti de la SLA et du HP Jet Fusion 4210 pour la production de masse. L'alignement réglementaire reste un facteur clé.
Automobile
Stade : Début du grand public
L'impression 3D est passée du prototypage aux pièces de série et personnalisées, surtout en sport automobile et véhicules de luxe. Ford collabore avec Carbon pour des pièces de rechange d'utilisation finale ; BMW a imprimé son millionième composant (rail de guide de vitre) via HP Multi-Jet Fusion. Le binder jetting métal (HP Metal Jet) vise la production de masse de pièces structurelles dans 2-3 ans.
Électronique
Stade : Adolescent
Le prototypage rapide de circuits imprimés et d'antennes est courant ; la production à haut volume reste lointaine. Entreprises leaders — Optomec, Nano Dimension — développent des composants électroniques fonctionnels. Évolutivité, bibliothèques de matériaux et outils de conception sont les prochains obstacles à l'adoption grand public.
Construction
Stade : Précoce
Extrusion de béton, impression de moules, structures métalliques à grande échelle et modèles architecturaux sont des applications émergentes. Marché mondial de l'impression 3D béton prévu à 57,89 millions $ d'ici 2024. Dubaï vise 25 % de projets imprimés en 3D en six ans. L'utilisation actuelle se concentre sur les moules et composants de façade, avec des projets comme un immeuble de 42 étages à NYC démontrant la production rapide de moules via BAAM.
Pétrole & Gaz
Stade : Précoce
BP cite l'impression 3D parmi les six principales technologies pour le secteur, offrant coût, délai et flexibilité de la chaîne d'approvisionnement. L'adoption traîne en raison de la dépendance aux fournisseurs éprouvés, mais GE et Siemens Oil & Gas impriment déjà des pièces de turbomachinerie. Les procédés métal (SLM, EBM, DED) sont les plus pertinents ; le DED permet aussi la réparation. Le Forum économique mondial estime 30 milliards $ de valeur grâce à l'adoption précoce. Standards et QA à l'échelle de l'industrie en développement via des collaborations comme NTU-DNL GL.
Biens industriels
Stade : Début du grand public
Fabricants comme CNH Industrial utilisent l'impression 3D pour pièces de rechange et outillage, passant du plastique au métal. Entreprises comme Caterpillar et Siemens Mobility adoptent aussi des composants imprimés en 3D. Imprimantes 3D sable créent des moules pour équipements lourds, réduisant délais et erreurs.
Biens de consommation
Stade : Adolescent
Le prototypage rapide domine, pourtant la production d'utilisation finale montre des promesses dans la chaussure, la lunetterie, la joaillerie et les vélos. Marques (adidas, Nike, Mykita) utilisent SLS, SLA et DLS pour produits personnalisés. Volumes de production encore faibles ; l'évolutivité dictera l'adoption future.
Enseignement stratégique
Les secteurs à haute valeur et faible volume (aérospatial, médical) mènent l'adoption, tandis que les industries de production de masse font face à des barrières de coûts et de standardisation. Pour réussir, les entreprises doivent s'aligner sur les standards émergents, investir dans du matériel évolutif et intégrer des flux de travail numériques au-delà du prototypage.
Ressources de l'industrie
Pour des insights plus profonds, référez-vous à l'infographie complète et aux études de cas liées tout au long de l'article.
impression en 3D
- Révolutionner la santé : comment l'impression 3D transforme la médecine
- L'impression 3D : une pierre angulaire de l'Industrie 4.0
- Comment l'impression 3D révolutionne la défense — Avantages, défis et applications futures
- Comment l'impression 3D révolutionne la production automobile — Perspectives 2021
- Comment l'impression 3D révolutionne la gestion des pièces de rechange — Mise à jour 2021
- Évaluer la maturité des technologies d'impression 3D métal
- L'AM dans le monde : maturité et croissance rapide de l'impression 3D en Asie-Pacifique
- Votre stratégie de gestion des risques matières est-elle assez mature ?
- Révolutionner la fabrication de moules : l'impression 3D dans l'industrie du moule