



Panorama de la fabrication additive 2019 : 171 entreprises propulsant la croissance de l'impression 3D industrielle (Mise à jour)
Mise à jour 26/05/2020 : Nous avons publié notre rapport et infographie Panorama de la Fabrication Additive 2020, couvrant 231 organisations pilotant la fabrication digitale. Consultez l'article complet.
Au cours de la dernière décennie, la fabrication additive (FA) est passée d'un outil de prototypage de niche à une pierre angulaire de la production industrielle. En 2019, le marché de la FA était valorisé à plus de 9 milliards $ — une progression impressionnante au sein de l'économie manufacturière globale de 12 000 milliards $ — et son expansion rapide redéfinit la manière dont les produits sont conçus, prototypés et produits.
Nouveaux entrants et percées technologiques accélèrent ce mouvement, créant des opportunités sans précédent pour fabricants, investisseurs et fournisseurs technologiques.
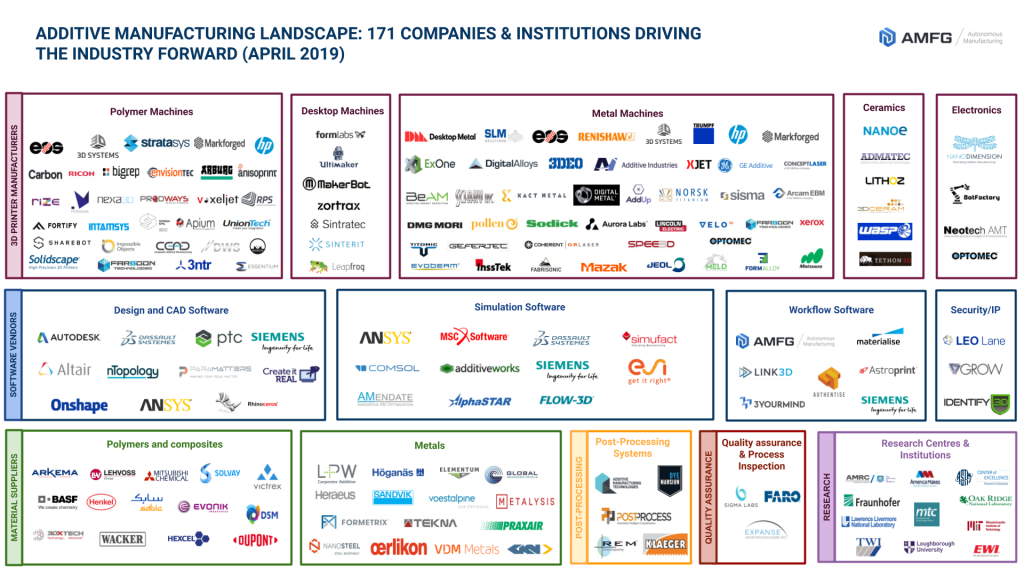
Suivre ce paysage dynamique peut s'avérer difficile. En février 2019, AMFG a lancé le premier Panorama de la Fabrication Additive — une carte visuelle des acteurs majeurs du secteur. L'objectif : donner aux parties prenantes un instantané clair du marché et un repère pour la croissance future.
La popularité de l'infographie a dépassé les attentes, nous incitant à étendre le jeu de données et publier un livre blanc détaillé exposant les insights clés. Voici le panorama mis à jour et un résumé concis des tendances sectorielles majeures.
Qu'est-ce que le Panorama de la Fabrication Additive ?
L'écosystème FA est vaste et rapide. Notre Panorama visualise 171 entreprises qui font activement avancer l'impression 3D industrielle. Les sociétés sont regroupées en six catégories :
- Fabricants de matériel — solutions polymère, bureau, métal et électronique
- Éditeurs logiciels — design & CAO, flux de travail, outils de sécurité
- Fournisseurs de matériaux — polymères, composites et métaux
- Fabricants de systèmes de post-traitement
- Assurance qualité & inspection processus
- Institutions de recherche & centres
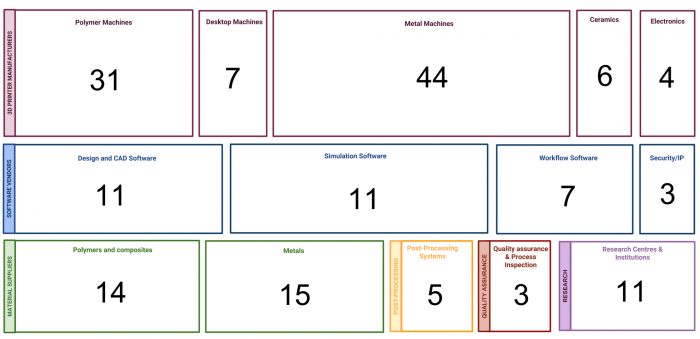
Qui est inclus ?
Pour maintenir le focus sur l'impression 3D industrielle, nous n'avons inclus que des entreprises B2B offrant des produits et services core FA. Les imprimantes grand public et les purs bureaux de service ont été exclus, avec l'intention de couvrir ces segments dans de futures itérations.
Points clés
Faits saillants du Panorama :
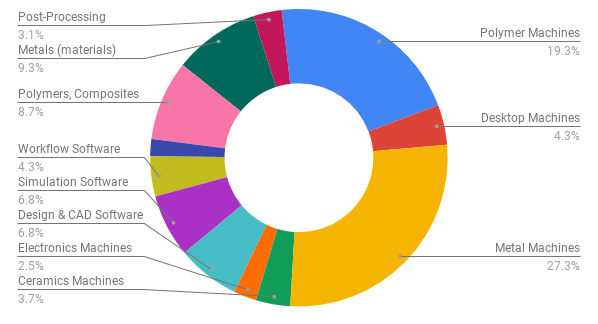
- Les imprimantes métal dominent le marché — 44 fabricants couvrent une gamme de fusion sur lit de poudre et technologies propriétaires.
- Le trio des licornes — Desktop Metal, Carbon et Formlabs ont chacune dépassé une valorisation de 1 milliard $, soulignant la viabilité commerciale des solutions matériel.
- Activité M&A intense — Transactions notables : acquisitions par ANSYS de 3DSIM (2017) et Granta Design (2019), achats par GE de Concept Laser et Arcam (2017), acquisition de Vader Systems par Xerox.
- Acteurs non-FA lorgnent l'espace — Des entreprises comme Xerox s'étendent vers l'impression 3D, signalant un intérêt industriel plus large.
Analyse par segment
Matériel
Le matériel mène le Panorama, avec des entreprises livrant des systèmes plus rapides, précis et prêts pour la production. De nombreux fabricants vendent désormais croisé matériaux et logiciels, créant des écosystèmes intégrés.
Systèmes polymères
De Stratasys et EOS aux nouveaux entrants comme Carbon et Nexa3D, la FA polymère passe du prototypage aux pièces d'usage final. Les technologies CLIP et DLS de Carbon, couplées aux partenariats avec Adidas, Ford et Lamborghini, illustrent la maturité de ce segment.
Machines de bureau
Les imprimantes 3D de bureau ont pivoté d'outils pour amateurs vers des dispositifs de grade entreprise. Formlabs et Ultimaker dominent le marché, offrant des solutions abordables mais industrielles — la Form 2 SLA de Formlabs démarre à 3 350 $ et sa nouvelle Fusion 1 SLS est autour de 10 000 $.
Croissance de la FA métal
L'impression métal a bondi, avec une hausse de 80 % des ventes rapportée en 2018. Acteurs établis comme EOS, 3D Systems et SLM Solutions côtoient des nouveaux venus comme Desktop Metal, HP Metal Jet, et la technologie Joule de Digital Alloys qui utilise du fil métal pour adresser coût et vitesse.
Logiciels
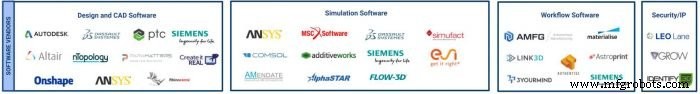
Design & CAO, simulation, flux de travail et logiciels de sécurité sont essentiels pour un flux FA prêt pour la production. Grands vendeurs — Autodesk, Dassault Systèmes, ANSYS, PTC — continuent d'acquérir des firmes spécialisées pour approfondir leurs capacités FA.
Design & CAO, Simulation
Ces catégories restent dominées par les géants intégrant design génératif et optimisation topologique dans leurs plateformes. Acquisitions récentes, comme l'achat de 3DSIM et Granta Design par ANSYS, renforcent cette tendance.
Logiciels de flux de travail
Les solutions SaaS de flux de travail gèrent la production FA de bout en bout. À mesure que l'impression 3D devient mainstream, la demande pour de tels outils devrait croître fortement.
Sécurité
Protéger la PI et les données est critique. Leaders — LEO Lane, GROW, Identify 3D — offrent chiffrement, fabrication distribuée sécurisée et protection au niveau fichier, un créneau promis à l'expansion.
Matériaux
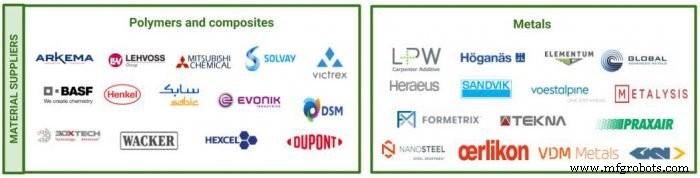
Si la plupart des fournisseurs sont des entreprises matériaux établies, la poussée vers des offres imprimables 3D a stimulé la concurrence et la baisse des prix. Les polymères restent le plus grand segment, avec des matériaux haute performance comme PEEK et ULTEM pilotant l'adoption industrielle. Les poudres métal, notamment alliages de titane, s'étendent aussi rapidement — les expéditions de titane ont crû de 32 % en 2018, avec prévisions de 24 % de croissance des revenus d'alliages pour 2019.
Post-traitement
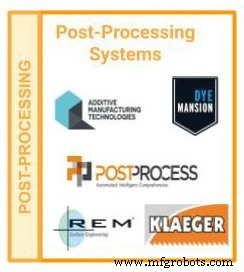
Des solutions de post-traitement automatisées émergent pour s'attaquer à une étape traditionnellement à forte intensité de main-d'œuvre. PostPro3D d'Additive Manufacturing Technologies, PostProcess Technologies et DyeMansion offrent respectivement finition de surface, retrait de supports et systèmes de finition haut volume.
Perspectives d'avenir
Le Panorama FA démontre une trajectoire claire vers la maturité industrielle. Avec innovation continue, nouveaux entrants et partenariats stratégiques, le secteur est prêt à disrupter le marché manufacturier de 12 000 milliards $. Investisseurs et entreprises qui s'engagent tôt bénéficieront de l'évolution rapide du matériel, logiciels, matériaux et services.
Cliquez ici pour télécharger le livre blanc complet du Panorama de la Fabrication Additive.
impression en 3D
- Comment l'Impression 3D Propulse Innovation, Efficacité et Personnalisation dans l'Industrie Automobile
- Élever la fabrication additive aérospatiale avec MES : surmonter normes, coûts, défis supply chain
- Pourquoi les entreprises doivent adopter la fabrication additive distribuée : voie vers agilité, durabilité, rentabilité
- Comment l'impression 3D révolutionne le domaine médical : 4 applications clés et tendances futures
- Comment l'impression 3D révolutionne la défense — Avantages, défis et applications futures
- Top 3 priorités pour les fabricants américains en 2019 : croissance, réglementation et commerce
- Guide de réouverture COVID-19 pour fabricants : Sécurité, conformité et astuces production
- Évaluer la maturité Industrie 4.0 des entreprises manufacturières
- Explorer les méthodes principales de la fabrication additive