



Utilisation des actifs expliquée : comment mesurer et maximiser les rendements
L'acquisition d'actifs physiques peut s'avérer extrêmement coûteuse, en particulier dans le secteur industriel. Compte tenu du niveau élevé des dépenses d'investissement (CAPEX) impliquées, les entreprises doivent garantir leur utilisation optimale pour générer un retour sur actifs maximal. En d'autres termes, elles cherchent à améliorer l'utilisation de leurs actifs.
Une utilisation optimale signifie trouver un équilibre et éviter les extrêmes. Un actif inactif engendre toujours des coûts de maintenance. La surutilisation n'est pas non plus souhaitable, car elle peut entraîner une surproduction, un engorgement des stocks et des coûts de maintenance et d'exploitation excessifs.
Dans cet article, nous explorons la définition, l'importance, ainsi que les méthodes pour mesurer et améliorer l'utilisation des actifs.
Qu'est-ce que l'utilisation des actifs ?
Dans le monde des affaires, l'utilisation des actifs est un ratio qui mesure l'efficacité avec laquelle une organisation utilise les actifs à sa disposition pour générer des revenus et réaliser des bénéfices. Dans une usine de fabrication, il s'agirait de mesurer dans quelle mesure vous exploitez votre capacité de production installée.
Pour tout actif installé, il faut tenir compte de deux facteurs distincts : son utilisation potentielle et son utilisation réelle. Pour commencer, rappelez-vous qu'il existe une limite absolue au nombre d'heures pendant lesquelles vous pouvez faire fonctionner une machine sur une année – soit 8 760 heures (temps calendaire).
Avec plusieurs équipes par jour, vous pourriez vous approcher de ce chiffre avec un actif – disons une machine à commande numérique (CNC). Considérez cela comme l'utilisation potentielle. Mais dans la réalité, de nombreux facteurs entrent en jeu, empêchant votre entreprise d'utiliser un actif jusqu'à son potentiel maximal.
Il peut s'agir de :
- temps d'arrêt obligatoires
- changements de série et pauses des opérateurs
- temps d'arrêt planifiés pour la maintenance et les réparations
- périodes de repos
- jours fériés
- pannes imprévues des actifs
- de nombreuses autres routines et incidents aléatoires
L'utilisation des actifs permet de prendre en compte tous ces éléments et de mesurer l'utilisation réelle du total des actifs. C'est un indicateur clé qui peut révéler beaucoup sur l'efficacité de votre entreprise.
Une utilisation plus élevée des actifs se traduit généralement par une efficacité globale accrue et une marge bénéficiaire améliorée. Elle aide également les fabricants à atteindre l'efficacité de production.
Pourquoi utiliser le ratio d'utilisation des actifs ?
L'utilisation des actifs est importante pour évaluer avec précision la performance de l'entreprise. En l'absence d'une utilisation optimale des actifs de la société, les entreprises risquent des pertes opérationnelles significatives. La métrique d'utilisation des actifs donne l'indication la plus claire de cette statistique vitale.
À cet égard, elle surpasse l'OEE (Overall Equipment Effectiveness) pour plusieurs raisons. L'efficacité globale des équipements ne se concentre que sur le processus de production – mais une faible utilisation des actifs peut être causée par d'autres facteurs. Par exemple, de faibles ventes peuvent entraîner une accumulation de stocks et forcer l'entreprise à réduire la production.
Il est donc préférable de combiner ces deux métriques – mesurer l'OEE et l'utiliser dans le calcul de l'utilisation des actifs pour obtenir une vision d'ensemble. L'utilisation idéale des actifs devrait rester supérieure à 70 %. En dessous, l'impact sur le coût unitaire est trop élevé et peut rendre une entreprise non compétitive sur le marché.
Les métriques clés impliquées dans le calcul de l'utilisation des actifs
Une multitude de facteurs divers peuvent affecter l'utilisation globale des actifs dans une organisation. Le calcul du ratio d'utilisation des actifs implique quatre métriques principales, ainsi que plusieurs facteurs situationnels. Les principaux facteurs sont discutés ci-dessous.
1) Rendement produit (Product Yield)
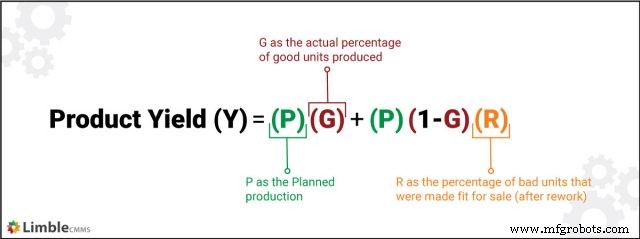
Les processus de production ne peuvent pas fournir un rendement parfait de 100 % en permanence. Certaines unités d'un lot peuvent présenter des défauts, les rendant impropres à la vente. Le rendement produit est le ratio des unités conformes disponibles dans un lot par rapport à la production planifiée d'unités.
La formule de calcul du rendement produit est un peu complexe et implique les variables suivantes :
2) Efficacité globale des équipements (OEE)
En matière de productivité d'usine, l'OEE est largement considéré comme la mesure de référence. Elle examine le temps de production total et dresse un tableau de la productivité réelle. L'OEE est une métrique composée, calculée en multipliant les trois facteurs majeurs de l'OEE :
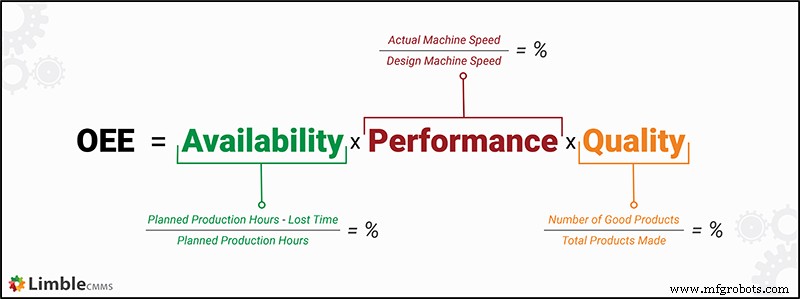
Un score de 100 % en OEE signifie qu'un actif délivre des résultats à 100 % dans trois domaines :
- Qualité (aucune unité défectueuse)
- Performance (vitesse de production)
- Disponibilité (aucun temps d'arrêt ou pause dans la production)
Un faible OEE pourrait être le signe d'une mauvaise maintenance, d'une production inefficace ou d'un manque global de planification adéquate. Dans la fabrication, c'est un indicateur clé pour mesurer la productivité et prévenir le gaspillage et les pertes.
3) Temps d'arrêt imprévus
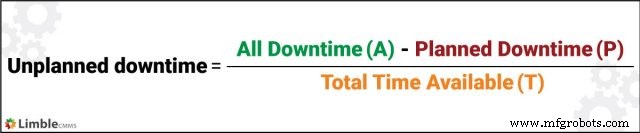
Les temps d'arrêt imprévus surviennent lorsqu'un actif doit être arrêté en raison de dysfonctionnements ou de pannes et de la maintenance d'urgence qui en résulte. Ils peuvent également survenir en raison d'une pénurie de pièces ou de ruptures de stock. Pour calculer les temps d'arrêt imprévus, utilisez les variables suivantes :
Le plus souvent, des niveaux élevés de temps d'arrêt imprévus sont le signe de stratégies de maintenance inadéquates ou défectueuses. Ils peuvent être utilisés pour identifier les problèmes liés à la formation, à la gestion des stocks et à la maintenance des outillages.
4) Dépenses de maintenance
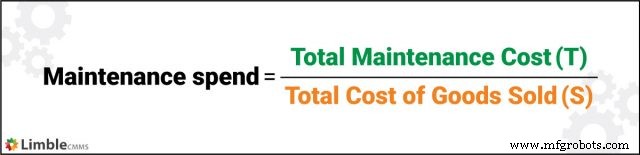
À mesure que les actifs vieillissent, ils contribuent davantage au coût de production global d'un bien. Les dépenses de maintenance sont une métrique qui révèle cet aspect, en utilisant les variables suivantes :
Lorsqu'un actif approche de la fin de son cycle de vie, il nécessite une maintenance plus fréquente et plus coûteuse. Un ratio plus élevé de coûts de maintenance indique un actif inefficace ou obsolète. Cela peut servir de signal qu'un équipement doit être mis au rebut et remplacé.
Étapes pour calculer l'utilisation des actifs
Mesurer l'utilisation des actifs est assez simple en ce qui concerne les étapes impliquées. Nous partons de l'utilisation maximale possible et soustrayons les « temps » pendant lesquels les actifs n'ont pas été utilisés – pour quelque raison que ce soit.
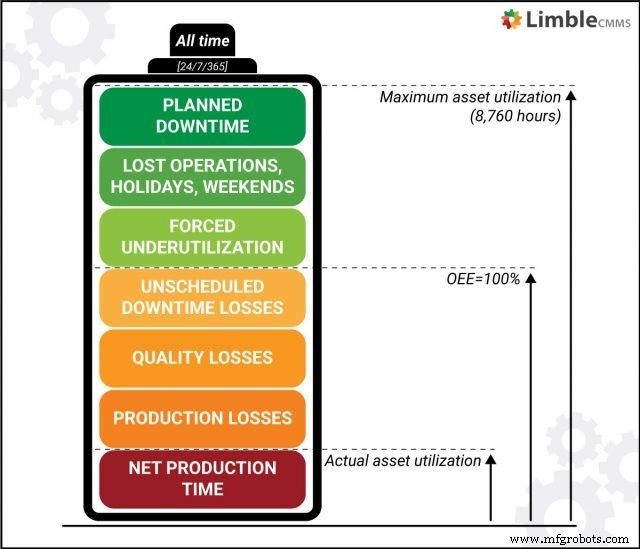
Le principal défi consiste à obtenir des données précises pour le calcul. Un système GMAO moderne peut grandement faciliter le processus. Utilisé correctement, un GMAO peut suivre automatiquement les temps d'arrêt planifiés et imprévus pour des actifs ou des installations spécifiques.
Pour calculer l'utilisation réelle des actifs, suivez les étapes décrites ci-dessous.
ÉTAPE #1 : Déterminer les temps d'arrêt planifiés annuels
Trouvez le chiffre annuel des temps d'arrêt de maintenance planifiés pour tous les actifs liés à la production. Calculez la moyenne totale sur l'ensemble des actifs pour déterminer le temps d'arrêt de maintenance réel pour une usine/installation.
ÉTAPE #2 : Ajouter le temps d'exploitation perdu
Trouvez le nombre total d'heures d'exploitation perdues chaque année en raison des jours fériés, de la maintenance et d'autres temps d'arrêt. En général, pour l'utilisation des actifs, 24/7/365 est considéré comme le dénominateur temporel par défaut (sauf année bissextile). Si certains actifs ne fonctionnent pas 24/7/365, incluez les heures d'inactivité ici sous le temps d'exploitation perdu.
ÉTAPE #3 : Inclure les heures de production perdues dues aux faibles ventes/arriérés
Calculez les heures perdues en raison de la sous-utilisation forcée des actifs. Les facteurs à considérer incluent les ventes plus faibles, la perte de parts de marché au profit des concurrents, les variations saisonnières de la demande, les temps d'arrêt causés par les essais, les innovations ou les changements de plans/horaires dictés par des décisions commerciales.
ÉTAPE #4 : Calculer les pertes totales liées à un plan stratégique
Additionnez tous les résultats des étapes 1 à 3 pour obtenir les pertes totales d'utilisation des actifs qui ne peuvent pas être attribuées aux processus d'exploitation/production. Gardez à l'esprit que seule la direction générale a le pouvoir d'apporter des changements significatifs ou des mesures correctives à ces facteurs.
ÉTAPE #5 : Tenir compte des temps d'arrêt non planifiés
C'est le premier facteur qui est généralement sous votre contrôle. Les éléments à considérer incluent les pannes d'actifs imprévues. L'étape 5 est là où nous commençons effectivement la mesure de l'OEE.
ÉTAPE #6 : Examiner les pertes de qualité
Calculez le rendement produit (unités perdues pendant la production pour divers facteurs) et convertissez ces unités défectueuses en temps de production équivalent. Rappelez-vous que ces heures ne sont pas « directement » perdues.
ÉTAPE #7 : Inclure les pertes de taux de production
Lorsque les actifs sont exploités en dessous de leur capacité nominale, cela doit être enregistré en termes de perte potentielle de temps d'exploitation. Cette étape est identique à la précédente pour les pertes de qualité. Si une machine de gravure est conçue pour 10 000 unités par heure, mais ne fonctionne qu'à 5 000 unités, la réduction de 50 % de la production serait convertie en une réduction de 50 % du temps d'exploitation.
ÉTAPE #8 : Calculer l'utilisation réelle des actifs
Pour arriver au chiffre final, enregistrez toutes les pertes recueillies jusqu'à présent dans l'ordre séquentiel et soustrayez-les de 8 760 heures – le total dans une année (24/7/365). Le nombre d'heures que vous obtenez de ce calcul est votre utilisation réelle des actifs.
Les moyens les plus efficaces pour améliorer l'utilisation des actifs
Une fois que vous avez obtenu des informations sur l'état réel de l'utilisation des actifs dans votre organisation/usines individuelles, vous pouvez envisager des actions correctives. L'avantage de cette approche séquentielle est que vous pouvez facilement repérer les domaines qui nécessitent des améliorations, même avant d'arriver au chiffre d'utilisation réel.
Si les chiffres d'utilisation sont trop faibles, il existe plusieurs solutions possibles, basées sur vos domaines les plus problématiques :
- Améliorer la planification de la maintenance en utilisant une solution GMAO personnalisée.
- Enquêter agressivement sur toutes les pannes d'actifs avec une solution CAPA pour prévenir les pannes récurrentes.
- Suivre le MTBF (Mean Time Between Failures) pour déterminer si un actif a des problèmes de fiabilité. Si c'est le cas, essayez de trouver et d'éliminer les causes profondes de ces problèmes.
- Fournir une formation adéquate aux équipes de maintenance et aux opérateurs de machines pour prévenir les temps d'arrêt dus à des opérations incorrectes ou à une maintenance inadéquate/défectueuse.
- Améliorer votre gestion des pièces de rechange, la gestion MRO et la gestion des outillages.
- Acheter des équipements et des pièces de rechange plus fiables, conçus avec une tolérance aux pannes en tête.
- Passer à une stratégie de maintenance proactive – préventive ou prédictive – pour réduire les temps d'arrêt imprévus et réduire le ratio de rotation des actifs.
Tirer le meilleur parti de vos actifs physiques
L'efficacité est plus importante que jamais dans l'environnement commercial moderne. Les entreprises qui gaspillent leurs précieux actifs auront plus de mal à concurrencer des rivaux plus maigres et plus efficaces.
En tant que véritable mesure de l'efficacité en production et en maintenance, l'utilisation des actifs revêt une importance accrue dans ce contexte. Exploitez-la pour identifier les zones problématiques, améliorer les pratiques de gestion d'actifs et augmenter votre compétitivité sur le marché.
Entretien et réparation d'équipement
- Récupération et utilisation du molybdène : tendances et techniques actuelles
- Explorer la 6G : le futur de la connectivité ultra-rapide
- Prévenir la cavitation des pompes : causes, symptômes et solutions
- Découpe plasma expliquée : fonctionnement et avantages clés
- Brasage tendre expliqué : types, techniques et guide étape par étape
- Brasage : Assembler pièces métalliques solidement et efficacement
- Brasage du Cuivre Expliqué : Techniques et Astuces pour Connexions Solides et Fiables
- Comprendre le kerf du jet d'eau : définition, impact et calculs précis
- Maîtriser la disponibilité machine : calcul et stratégies d'amélioration