



Débloquer le succès manufacturier : Comment le mélange industriel façonne la performance des États
J'ai précédemment écrit un blog sur les différences à travers les 50 États mesurées par la valeur ajoutée manufacturière par employé. Les différences à travers les États étaient assez grandes et j'ai suggéré qu'une grande partie de cette variation était une fonction du mélange d'industries dans chaque État. Bien que ce mélange ne soit pas le prédicteur absolu de la croissance manufacturière, c'est indubitablement un facteur important et intéressant à considérer lors de la recherche d'une efficacité manufacturière optimale.
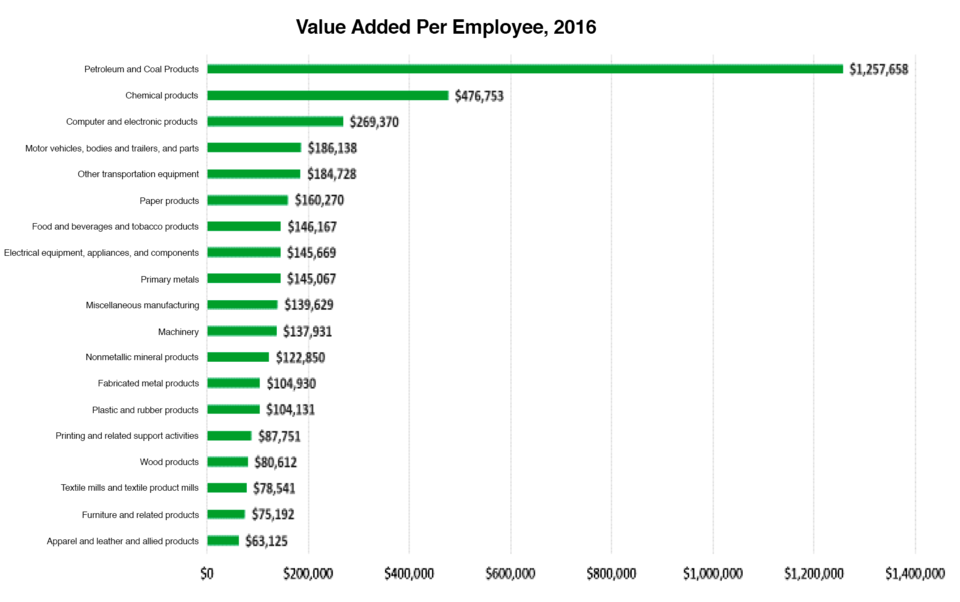
Dans ce blog, j'examine la productivité (mesurée par la valeur ajoutée par employé) à travers un large ensemble d'industries manufacturières. L'industrie la plus productive – produits pétroliers et charbon – est environ 20 fois plus productive que l'industrie la moins bien classée – habillement, cuir et produits alliés.
Comment les industries manufacturières se comparent
La valeur ajoutée par employé à travers toutes les industries manufacturières en 2016 était de juste plus de 175 000 $. Cinq industries étaient au-dessus de ce seuil et forment un mélange intéressant. Si vous pensez à ces industries et à où elles sont situées, il n'est pas surprenant que les États qui abritent ces industries aient une valeur ajoutée bien plus élevée que les autres États.
Les deux premières industries sont liées à l'industrie pétrochimique. La troisième industrie la plus productive est les ordinateurs et produits électroniques et est concentrée dans quelques États le long de la côte ouest avec une petite poignée le long de la côte est (Massachusetts et Caroline du Nord). Cependant, il y a quelques préoccupations concernant des problèmes de mesure dans cette industrie et elle pourrait donc être surestimée.
Les deux industries suivantes impliquent des avions, des trains et des automobiles – constructeurs automobiles, fabricants de pièces et autres équipements de transport (pensez aérospatial) – et sont concentrées dans la ceinture automobile commençant au Michigan et descendant dans plusieurs États du Sud-Est ainsi que Washington.
Il y a cinq industries manufacturières qui ont une valeur ajoutée inférieure à 100 000 $ par employé. Ces industries sont intensives en main-d'œuvre et sont soumises à une intense concurrence mondiale ou desservent des marchés locaux/régionaux. Les trois industries qui ont la valeur ajoutée par employé la plus faible sont des industries qui ont été durement touchées par la concurrence internationale. L'habillement, les textiles et l'industrie du meuble ont été particulièrement mis au défi au cours des dernières années. L'industrie des produits en bois – spécifiquement le bois d'œuvre, les placages, les palettes/conteneurs, les revêtements de sol et autres articles connexes (fermes, maisons/structures manufacturées, menuiserie) et les entreprises qui s'y trouvent, sont mises au défi de passer à un travail à plus forte valeur ajoutée. La cinquième industrie la plus faible – imprimerie et activités de support connexes – est principalement une industrie desservant des marchés régionaux ou locaux.
Les neuf industries restantes incluent une combinaison de celles impliquées dans le service des marchés locaux et régionaux tels que les métaux fabriqués, les machines, les plastiques, l'équipement électrique et l'alimentation. D'autres incluses dans ce niveau sont les industries de matières premières basées sur les ressources comme les métaux primaires, le papier et les minéraux non métalliques. Ces industries peuvent être influencées par un ensemble de facteurs différent des autres groupes.
Les industries diffèrent en termes de performance mesurée par la valeur ajoutée basée sur la productivité. Cette information a des implications pour les décideurs politiques, les Centres MEP et les entreprises elles-mêmes. Pour les entreprises, cette information peut commencer à servir de référence pour examiner leur performance, bien que des informations plus détaillées soient nécessaires, elle peut encore fournir des mesures approximatives. Pour les décideurs politiques, réfléchir aux industries manufacturières qu'ils choisissent de nourrir et de soutenir devrait être basé sur la compréhension du portefeuille d'industries qui composent leur économie d'État, régionale ou locale et les facteurs externes qui influencent et affectent la performance et la compétitivité de l'industrie. Cela peut également inclure la concentration sur les éléments critiques qui permettent et soutiennent les industries, de l'infrastructure, du capital humain et de l'écosystème à l'innovation, aux nouveaux produits, et finalement à la compétitivité des entreprises. Pour les Centres, ces données peuvent suggérer un ensemble de références brutes qu'ils pourraient utiliser avec les entreprises pour évaluer leur performance et établir une voie à suivre pour optimiser leur performance, et potentiellement déterminer quels secteurs ils pourraient vouloir cibler.
Technologie industrielle
- Débloquez la vraie valeur de votre entreprise : Guide pour PME manufacturières
- Processus de fabrication clés par industrie – Guide pratique
- Industries dépendant de la fabrication métallique : aperçu complet
- Industrie 4.0 expliquée : Technologies clés et avantages
- L'Industrie 4.0 expliquée : la révolution de la fabrication intelligente
- Comprendre l'industrie de l'imprimerie : rôles clés et services
- Comprendre les tendances de l'industrie : insights clés pour l'avantage concurrentiel
- L'industrie de la pêche : de la capture au consommateur
- Industrie de la peinture et des revêtements : acteurs et produits clés