



13 Principales Entreprises Américaines de Semi-conducteurs en 2026
Les États-Unis dominent l'écosystème mondial des semi-conducteurs, non pas seulement par la production de puces mais en contrôlant les composants les plus critiques de la chaîne d'approvisionnement. Des architectures de puces pionnières aux outils logiciels de pointe et au calcul haute performance, les entreprises américaines génèrent plus de 500 milliards $ de revenus annuels — plus de la moitié des revenus mondiaux des semi-conducteurs.
Ce guide détaille les 13 entreprises américaines de semi-conducteurs les plus influentes, détaillant leurs modèles d'affaires, technologies phares, positions de marché et métriques de performance clés. Qu'elles alimentent l'IA, l'électronique grand public ou la prochaine vague de calcul, ces sociétés façonnent l'avenir de l'industrie.
Le saviez-vous ? Le CHIPS and Science Act de 2022 alloue 52,7 milliards $ pour renforcer la fabrication et la recherche américaines en semi-conducteurs — 39 milliards $ pour les fabs et 11 milliards $ pour la R&D et le développement de la main-d'œuvre. [1]
13. NXP Semiconductors : Leader des Puces Automobiles
Fondée 2006
Produits Cœur : ADAS, RF, solutions communication sans fil
Chiffre d'Affaires Annuel : 12,61 milliards $
Avantage Concurrentiel : Puces NFC & sécurité embarquée
Issue d'une scission de Philips, NXP excelle dans l'automobile, l'industriel et la connectivité sécurisée. Ses puces sont intégrales aux ADAS, infodivertissement, contrôle groupe motopropulseur et réseautage véhicule, tandis que la technologie NFC alimente paiements sans contact et dispositifs IoT.
Insight Clé : En 2026, NXP a lancé le processeur super-intégré S32N7 pour accélérer la digitalisation des véhicules.
12. Marvell Technology : Innovateur Infrastructure Données
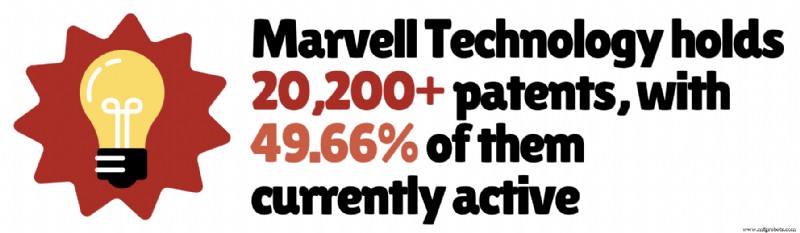
Fondée 1995
Produits Cœur : ASICs, puces réseautage, contrôleurs stockage
Chiffre d'Affaires Annuel : 8,19 milliards $+
Avantage Concurrentiel : Leadership silicium IA personnalisé
Marvell pilote l'infrastructure et la connectivité de données — permettant mouvement, stockage et traitement efficaces des données dans les charges de travail cloud, 5G et IA. Ses puces sous-tendent les grands fournisseurs cloud et centres de données hyperscale.
Investissant dans le réseautage optique 800 G et 1,6 T et les interconnexions de clusters IA, la demande IA de Marvell est devenue son principal moteur de croissance.
Insight Clé : Le chiffre d'affaires FY 2026 a atteint 8,19 milliards $, propulsé par la demande centrée IA. [2]
11. Analog Devices : Spécialiste Traitement Signal
Fondée 1965
Produits Cœur : CI analogiques, semi-conducteurs signaux mixtes
Chiffre d'Affaires Annuel : 11 milliards $+
Avantage Concurrentiel : Focus industriel & automobile
Analog Devices traduit les signaux du monde réel en données numériques, rendant ses puces indispensables pour les applications de précision, faible consommation à travers les marchés industriels, automobile, communications et santé.
Son modèle d'affaires résilient — cycles de vie produit longs et demande récurrente — maintient les revenus stables dans les marchés cycliques.
L'électrification, l'infrastructure IA et les énergies renouvelables propulsent la croissance.
Insight Clé : 45 % des revenus viennent de l'industriel, 30 % de l'automobile, et 13 % chacun du grand public et communications. [4]
10. KLA Corporation : Autorité Contrôle Qualité des Puces
Fondée 1975
Produits Cœur : Inspection wafers, outils métrologie
Chiffre d'Affaires Annuel : 13 milliards $+
Avantage Concurrentiel : Dominance contrôle procédés & inspection
KLA livre des systèmes d'inspection et métrologie de précision qui assurent des puces sans défaut. Optiques avancées, algorithmes IA et métrologie haute précision détectent les défauts à l'échelle quasi-atomique critiques pour les nœuds complexes.
Avec la complexité croissante des procédés, les systèmes KLA deviennent encore plus essentiels, pilotant l'optimisation du rendement et l'investissement de fabrication élevé.
Insight Clé : Les flux de revenus incluent contrats de service, mises à jour logicielles et analytiques données, assurant un flux de trésorerie résilient même pendant les récessions.
9. Lam Research : Spécialiste Fabrication Précision
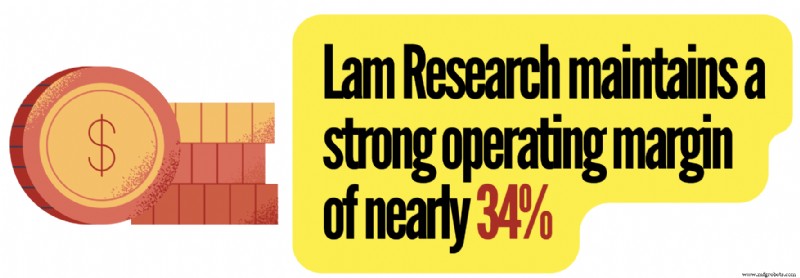
Fondée 1980
Produits Cœur : Systèmes gravure, équipements dépôt
Chiffre d'Affaires Annuel : 21,6 milliards $+
Avantage Concurrentiel : Dominance gravure plasma
Lam Research fournit les technologies de gravure, dépôt et nettoyage de wafers essentielles pour construire des transistors ultra-petits. Alors que les nœuds rétrécissent sous 5 nm, les exigences de précision grandissent, stimulant une demande plus élevée pour les systèmes avancés de Lam.
Insight Clé : Ses systèmes sont aussi cruciaux pour la mémoire 3D NAND, supportant plus de 200 couches empilées.
8. Applied Materials : Moteur derrières la Fabrication de Puces
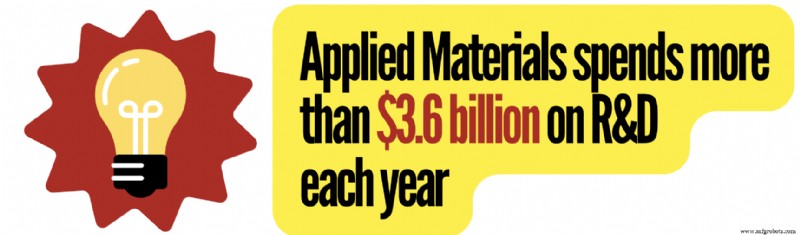
Fondée 1967
Produits Cœur : Outils fabrication semi-conducteurs, systèmes dépôt
Chiffre d'Affaires Annuel : 28,3 milliards $+
Avantage Concurrentiel : Coûts de changement élevés
Applied Materials construit l'équipement avancé qui alimente les fabs dans le monde entier — dépeignant les outils qui permettent toute la chaîne de production de puces.
Financièrement, elle rapporte 28,36 milliards $ de revenus et 7,83 milliards $ de profit net, avec une marge brute de 49 % reflétant la haute valeur de ses outils spécialisés.
Insight Clé : Investissant massivement dans les transistors gate-all-around et le scaling DRAM avancé, Applied détient 57 700 brevets, 45 % restant actifs. [6]
7. Micron Technology : Le Moteur Mémoire
Fondée 1978
Produits Cœur : DRAM, flash NAND, mémoire haute bande passante
Chiffre d'Affaires Annuel : 37,3 milliards $+
Avantage Concurrentiel : Contrats d'approvisionnement long terme
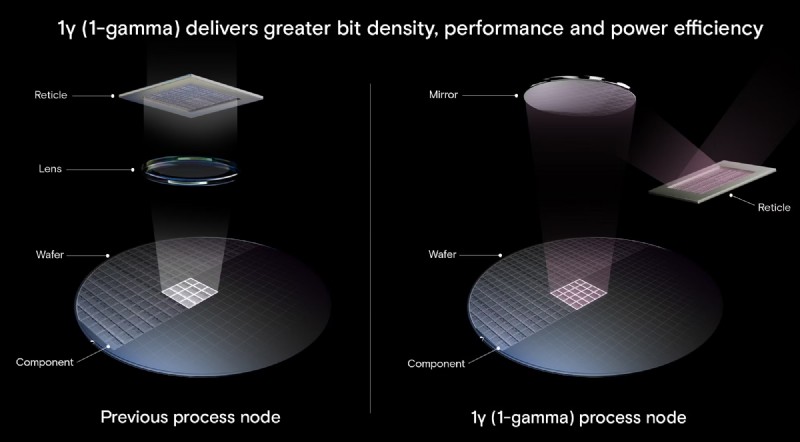
Micron est le seul grand fabricant américain de DRAM et mémoire NAND. Les charges de travail IA ont transformé la mémoire d'une marchandise en un pilier stratégique, boostant la demande pour la mémoire haute bande passante et la DRAM grande capacité.
La DRAM 1-gamma et la 3D NAND 200-couches de Micron sont à l'avant-garde de cette montée.
Insight Clé : 77 % des revenus proviennent de la DRAM, 23 % du flash NAND. [7]
6. Texas Instruments : Leader Discret de l'Électronique Quotidienne
Fondée 1930 (comme Geophysical Service)
Produits Cœur : CI analogiques, processeurs embarqués
Chiffre d'Affaires Annuel : 17,6 milliards $+
Avantage Concurrentiel : Dominance semi-conducteurs analogiques
Le segment analogique de TI, valorisé à plus de 110 milliards $, devrait croître à ~6 % TCAC jusqu'en 2034. Il fournit des dizaines de milliards de dispositifs — smartphones, systèmes d'alimentation, voitures, robots industriels — en faisant le backbone de l'électronique moderne.
Les longs cycles de vie produit (10–20+ ans) produisent des flux de revenus prévisibles et stables.
Insight Clé : La marge brute approche 58 %, les ventes analogiques constituant plus de 80 % du revenu total.
5. Advanced Micro Devices : Redéfinir le Calcul Haute Performance
Fondée 1969
Produits Cœur : Ryzen, EPYC, Radeon, Accélérateurs IA Instinct
Chiffre d'Affaires Annuel : 37,47 milliards $+
Avantage Concurrentiel : Croissance centre de données avec CPUs EPYC
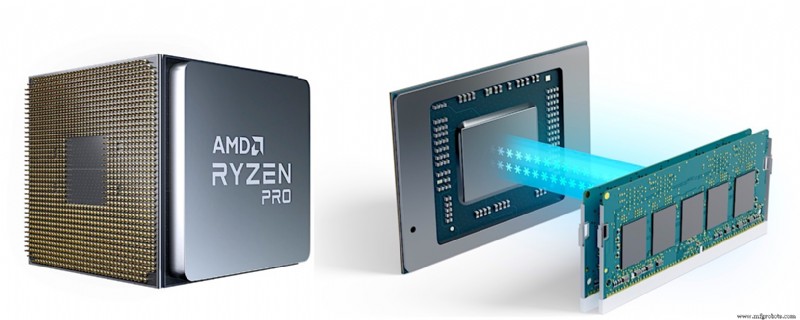
AMD est passé de outsider à acteur majeur à travers CPUs, GPUs et accélérateurs IA. Ses CPUs serveur EPYC et GPUs Instinct sont clés pour les charges de travail IA et centre de données.
Insight Clé : Le segment centre de données FY 2026 a crû de 57 % en glissement annuel, porté par la demande EPYC et Instinct. [9]
4. Qualcomm : Roi de la Connectivité Sans Fil
Fondée 1985
Produits Cœur : SoCs Snapdragon, modems 5G, systèmes RF
Chiffre d'Affaires Annuel : 44,4 milliards $+
Avantage Concurrentiel : Portefeuille brevets sans fil inégalé
Qualcomm alimente l'écosystème smartphone mondial avec les processeurs Snapdragon, commandant ~25 % des expéditions SoC et >70 % sur les marchés Android haut de gamme. Son modèle hybride — fabrication de puces et licences brevets — crée une structure hautement rentable.
Au-delà des téléphones, Qualcomm s'étend rapidement dans l'automobile et l'IoT, générant >1 milliard $ par trimestre de l'automobile et ciblant >20 % de croissance annuelle.
3. Broadcom : Backbone de l'Infrastructure Données Mondiale
Fondée 1961
Produits Cœur : Accélérateurs IA personnalisés, puces réseautage
Chiffre d'Affaires Annuel : 68,2 milliards $+
Avantage Concurrentiel : Leadership puce IA personnalisée
Broadcom excelle dans le réseautage, le silicium personnalisé et le logiciel d'infrastructure. Ses puces IA personnalisées pour Google, Meta et autres pilotent la performance sur mesure à l'échelle.
Le chiffre d'affaires FY 2025 a augmenté de 24 % en glissement annuel, générant 26,9 milliards $ de flux de trésorerie libre. 57 % du revenu est semi-conducteurs ; 43 % vient du logiciel d'infrastructure.
Le revenu IA a atteint 20 milliards $ en 2025, croissant ~65 % en glissement annuel. Broadcom projette >100 milliards $ en revenus puces IA d'ici 2027, déployant 10 GW d'accélérateurs personnalisés chez six clients majeurs. [10]
2. Intel : Géant Historique des Puces Se Réinventant
Fondée 1968
Produits Cœur : CPUs, accélérateurs IA, FPGAs
Chiffre d'Affaires Annuel : 52,8 milliards $+
Avantage Concurrentiel : Fabrication intégrée
Intel a été le pionnier du premier CPU commercial et a conduit la Loi de Moore pendant des décennies. Il reste le leader des CPUs PC et serveur, fournissant des OEM comme Dell, HP et Lenovo.
Son modèle IDM — concevoir et fabriquer ses propres puces — le distingue. Les récents virages se concentrent sur les services de fonderie (Intel Foundry) et les nœuds avancés comme Intel 18A, tout en s'étendant vers l'IA et l'edge computing.
Insight Clé : Les dépenses R&D annuelles atteignent 13,8 milliards $ ; les dépenses en capital dépassent 14,6 milliards $ pour reconstruire le leadership de fabrication. [11]
1. NVIDIA : Centre de la Révolution IA
Fondée 1993
Produits Cœur : GPUs, systèmes centre de données, plateformes logiciels IA
Chiffre d'Affaires Annuel : 215 milliards $+
Avantage Concurrentiel : Écosystème CUDA
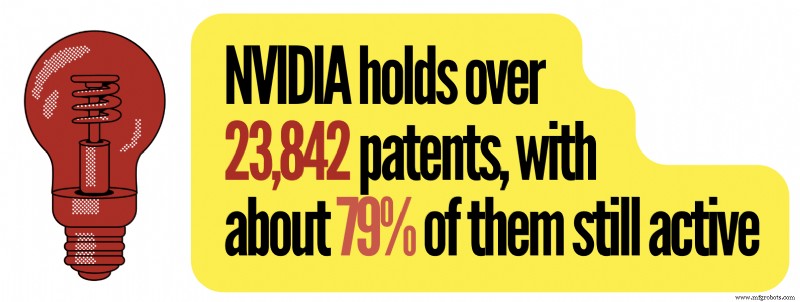
NVIDIA s'est transformé de pionnier graphismes gaming en fournisseur dominant de calcul IA, alimentant ChatGPT, véhicules autonomes, robotique et services cloud. Il pourrait capter une opportunité de revenu IA cumulative jusqu'à 1 trillion $.
Ses GPUs dominent 75 % des 500 supercalculateurs mondiaux TOP, soulignant son leadership en calcul scientifique et entreprise.
CUDA, une pile logicielle propriétaire, crée des coûts de changement significatifs pour les développeurs, cimentant la domination de marché de NVIDIA.
Insight Clé : NVIDIA contrôle ~92 % du marché GPU discret et ~80 % du marché accélérateurs IA. [13]
Lire la Suite
- 14 Principales Entreprises Japonaises de Semi-conducteurs
- 16 Principales Entreprises Chinoises de Semi-conducteurs
- 15 Processeurs Quantiques avec un Nouveau Paradigme de Calcul
Sources Citées et Références Additionnelles
- What the Chips and Science Act means for AI, Stanford University
- Marvell projects strong fiscal 2028 revenue on AI-driven data center boom, Reuters
- Analog Devices has the strongest growth outlook among DAO peers, Seeking Alpha
- Fourth quarter and fiscal 2025 financial results, Analog Devices
- Unlocking innovation while tackling availability & obsolescence, Converge
- Applied Materials' patents and statistics, GreyB
- AI memory is sold out, causing an unprecedented surge in prices, CNBC
- Analog semiconductor market innovations shaping next-gen technologies, Precedence Research
- AMD valuation premium looks different after the latest earnings beat, Investing.com
- Broadcom Inc. Q4 2025 earnings call highlights, Yahoo Finance
- The latest advancement in Intel Foundry process technology, Intel
- 23 Fastest supercomputers in the world, RankRed
- NVIDIA controls 92% of the GPU market, Carbon Credits
Technologie industrielle
- 15 projets révolutionnaires que Google développe pour l'avenir
- Engrenages coniques droits vs hélicoïdaux : différences clés expliquées
- Construire un émetteur IR 4 canaux pour piloter vos appareils domestiques
- Maîtriser l'induction électromagnétique : construire, mesurer et analyser les champs magnétiques
- Isoler en toute sécurité les systèmes fluides industriels avec vannes de blocage : Guide étape par étape
- Guide complet des systèmes de câblage et des méthodes de connexion électrique
- La conception et l'ingénierie internes améliorent les performances des outils progressifs
- Choisir entre noyaux flex polyimide avec et sans adhésif pour applications PCB
- Cinq leçons de main-d'œuvre éprouvées des missions Mars pour booster le succès manufacturier