



Maîtriser la planification de processus, l'estimation et le coût pour une fabrication compétitive
Dans cet article, vous apprendrez la planification de processus, l'estimation et le coût, ainsi que les termes associés pour une compréhension claire.
Planification de processus, estimation et coût
ÉVALUATION DES COÛTS
Une conception de processus n'est pas complète tant qu'on n'a pas une bonne idée du coût nécessaire pour fabriquer le produit. Généralement, la conception au coût le plus bas réussira sur un marché libre. Il est donc vital de comprendre les éléments qui composent le coût.
Éléments des coûts
La constitution d'un produit ou les éléments de coût peuvent être largement regroupés en :
- Coûts récurrents (coûts de fabrication ou coûts d'exploitation)
- Coûts non récurrents
Ils peuvent être reclassés en coûts directs, coûts indirects, tandis que les coûts d'investissement relèvent des coûts non récurrents. Les coûts récurrents incluent tous les coûts directs et indirects, tandis que les coûts d'investissement relèvent des coûts non récurrents.
Coûts directs
Les coûts directs sont ceux qui peuvent être directement attribués à la fabrication d'un produit spécifique. Ils incluent les coûts de matière et de main-d'œuvre.
Le coût de la matière est le coût de la matière qui entre dans le produit fini et inclut tous les déchets découpés du stock d'origine.
Le coût de la main-d'œuvre varie selon les machines et se calcule généralement en multipliant le temps requis pour une opération par le taux horaire. Il faut donc estimer le temps de préparation et d'exécution d'une opération pour en déterminer le coût de main-d'œuvre.
Coûts indirects
Les coûts indirects sont ceux qui ne peuvent être attribués qu'indirectement à la fabrication d'un produit spécifique. On les appelle parfois frais généraux ou frais indirects.
Les frais généraux se calculent couramment en multipliant le temps d'opération par un taux de frais généraux. Ce taux s'obtient en divisant les coûts indirects totaux applicables à une unité de fabrication sur une période (mois ou semaine) par le nombre total d'heures de main-d'œuvre directe sur la même période.
Coûts d'investissement (Capital costs)
Les coûts d'investissement sont des coûts uniques ou non récurrents incluant les installations amortissables (usine, bâtiment, équipements et outillages de fabrication) et les coûts d'investissement non amortis (terrains). Ils sont déterminés en répartissant les coûts majeurs des machines et outillages sur une base horaire ou par pièce produite.
Le coût total d'un produit est le coût direct de fabrication plus les coûts indirects attribués à sa fabrication.
Pour que l'ingénieur processus puisse utiliser les données de coût comme outil d'analyse des problèmes de fabrication, les coûts peuvent être regroupés plus commodément en coûts fixes et coûts variables.
Coûts fixes : incluent les coûts de préparation (outillage, réglage, etc.) ainsi que les coûts d'intérêt et d'amortissement, indépendants de la quantité produite.
Coûts variables : varient avec la quantité produite. Incluent les coûts directs de main-d'œuvre et de matière, ainsi que la partie des coûts indirects qui varie avec la production. Le coût total = coût fixe + coût variable.
Structure des coûts
Structure des coûts : Les éléments de coût peuvent être combinés pour donner les types de coûts suivants :
- Coût premier (Prime cost) : Coût premier = Matière directe + Main-d'œuvre directe + Frais directs.
- Coût d'usine (Factory cost) : Coût d'usine = Coût premier + Frais d'usine.
- Coût de fabrication (Manufacturing cost) : Coût de fabrication = Coût d'usine + Frais administratifs.
- Coût total (Total cost) : Coût total = Coût de fabrication + Frais de vente et de distribution.
- Prix de vente (Selling price) : Prix de vente = Coût total + Bénéfice.
Coûts standards
En comptabilité des coûts, on utilise des coûts réels/enregistrés ou des coûts standards/prédéterminés. Le terme « coût réel » est trompeur : on utilise généralement des taux de main-d'œuvre moyens plutôt que réels, et des répartitions arbitraires pour l'utilisation d'équipements d'investissement et les frais généraux/administratifs. De plus, les coûts réels sont compilés bien après la fin du travail. Cette approche vise principalement la responsabilité financière plutôt que le contrôle des coûts.
Les coûts standards reposent sur l'idée qu'une quantité donnée de matière entre dans une pièce et qu'une quantité donnée de main-d'œuvre y est consacrée. Sur une période donnée, les coûts tendent à varier autour d'un coût moyen par unité ou par heure. L'utilisation de coûts standards réduit l'incertitude et établit une norme de mesure de la performance. Chaque pièce et assemblage a une fiche de coût standard enregistrant les coûts standards de matière, main-d'œuvre, frais généraux et le coût total.
Le système de coûts standards comprend deux parties : (1) un standard de base et (2) un standard courant. Le standard de base est déterminé rarement (ex: une fois par an), le standard courant représente le coût récent. La différence entre les deux est l'écart de coût.
Estimation des coûts de main-d'œuvre
Tous les coûts directs et indirects, hors main-d'œuvre, sont déterminés par le service comptable de l'usine. Les planificateurs de processus s'intéressent surtout aux coûts de main-d'œuvre directement liés au processus de fabrication. Le temps total requis par les ouvriers pour effectuer une opération peut être divisé en :
- Temps de préparation (Set-up time) : temps pour préparer l'opération : étude du plan, paperasse, récupération des outils, installation sur la machine. Effectué une fois par lot. Si 20 min pour un lot de 100 pièces, 0,2 min par pièce.
- Temps de manipulation (Handling time) : temps passé par l'opérateur à charger/décharger, manipuler la machine et les outils, effectuer les mesures pendant l'opération.
- Temps machine (Machine time) : temps pendant lequel la machine travaille ou les outils coupent à chaque cycle.
- Temps de démontage (Tear down time) : temps pour retirer les outils, nettoyer la machine et les outils après la dernière pièce du lot. Une fois par lot.
- Temps mort (Down/lost time) : temps inévitable perdu par l'opérateur (pannes, attente d'outils/matériaux).
Le temps d'opération inclut aussi les besoins personnels, le changement et l'affûtage d'outils (≈ 20 % de la somme des autres temps), ainsi que les temps de contrôle/inspection variables selon les instruments.
Chaque opération sur un type de machine-outil est divisée en éléments standardisés, mesurés et enregistrés, principalement via l'étude des temps et des mouvements. Des données standard existent pour divers temps. Les temps d'usinage se calculent par formules pour chaque opération (avances, vitesses, profondeur de passe, parcours d'outil + approche).
Temps machine : Tous les temps d'usinage se calculent avec la formule de base :
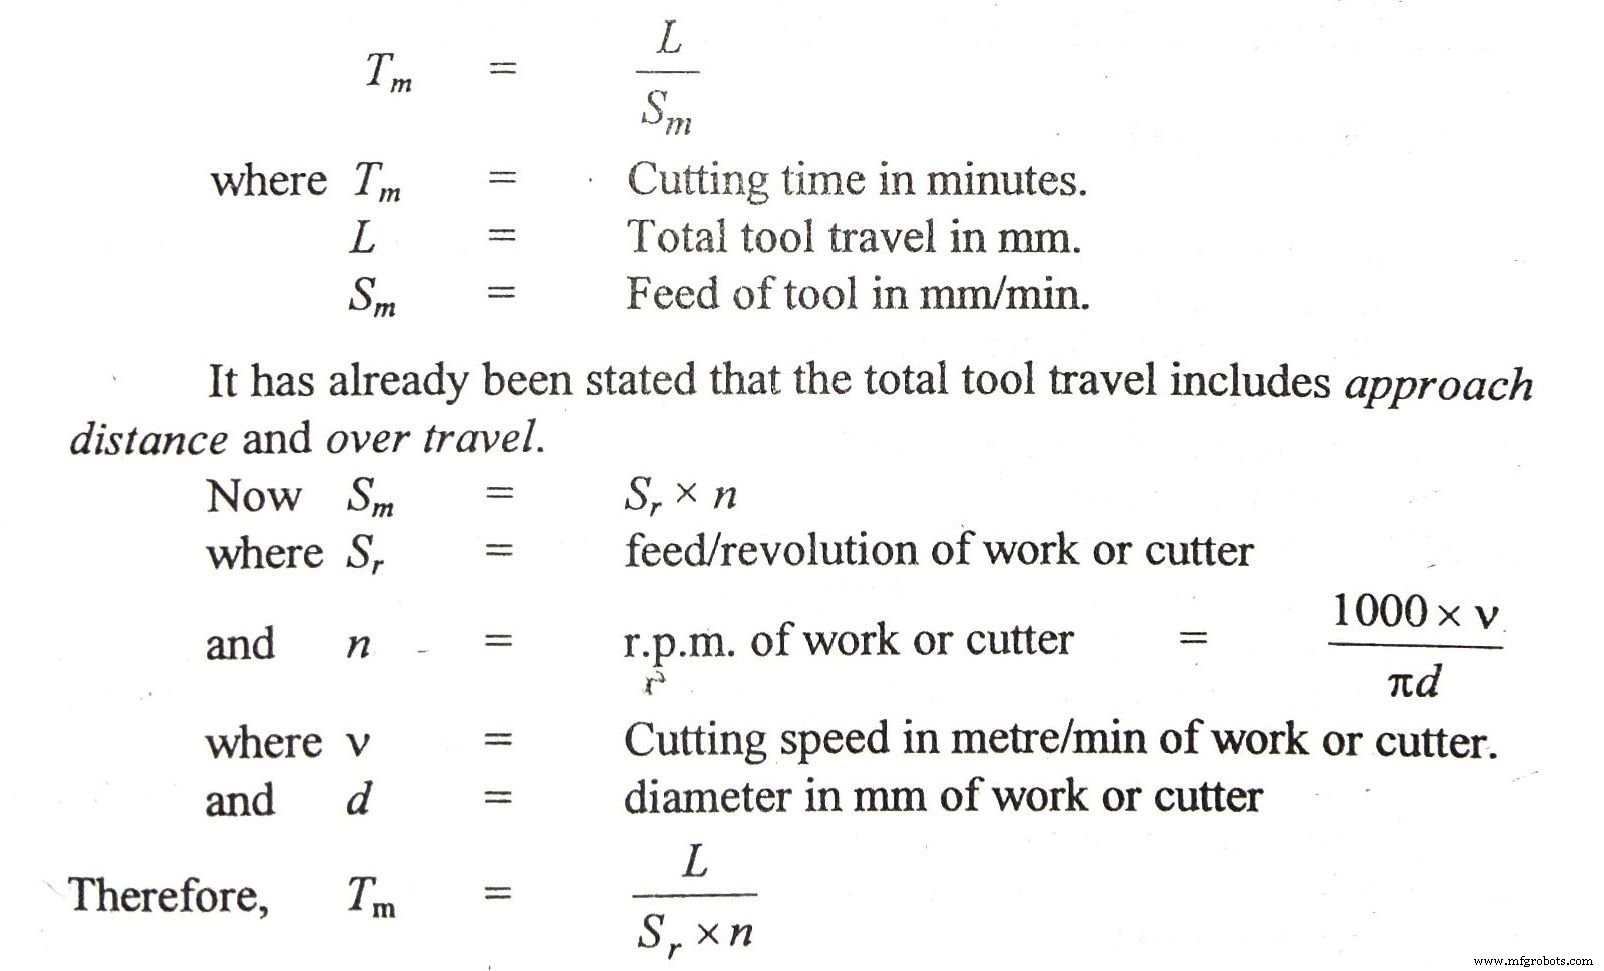
Le calcul du temps d'usinage pour chaque opération avec leurs avances, vitesses et profondeurs de passe est détaillé dans chaque chapitre ou disponible dans les manuels.
Méthodes d'évaluation des coûts
Les méthodes pour développer l'évaluation des coûts se divisent en trois catégories : ingénierie des méthodes, coût par analogie et analyse statistique des données historiques.
L'approche par ingénierie des méthodes, la plus suivie, identifie en détail les éléments de travail distincts et les somme en coût total par pièce. Exemple simplifié : production d'un raccord simple à partir d'un forgé d'acier.
Technologie industrielle
- Le fraisage expliqué : définition, processus et opérations clés
- Le perçage expliqué : définition, processus et 12 conseils d'expert pour le métal
- La métallurgie des poudres expliquée : définition, procédés et avantages
- Le brochage expliqué : procédé, mécanisme et principaux types
- Usinage chimique : Enlèvement de métal de précision sans contrainte
- Usinage par ultrasons : Principe, types et applications industrielles
- Soudage au gaz : Procédé, équipements et applications
- Rodage (Honing) : Définition, processus, outillage et applications
- Forgeage : Procédé, types, matériaux et applications