



L'adoption de l'IoT industriel s'accélère, débloquant de nouvelles opportunités
Après un démarrage lent, notamment en Europe, le rythme d'adoption des réseaux de l'internet des objets industriel (IIoT) et de son pendant grand public, l'IoT, s'est accéléré. Les perspectives sont plus brillantes — bien que des obstacles subsistent.
Les entreprises qui conçoivent et fabriquent les puces, jeux de puces et modules ultra-basse consommation spécifiques pour ces réseaux deviennent beaucoup plus optimistes quant aux perspectives, tout comme certains opérateurs de réseaux cellulaires.
Et peut-être le plus significatif, de grandes organisations dans de nombreux secteurs très différents — services publics, agriculture, logistique, télémédecine et transport — passent de l'essai et la qualification de la variété de réseaux IIoT disponibles à leur implémentation.
Selon un récent rapport d'Inmarsat, spécialiste des réseaux de communications mobiles et par satellite, il y a eu « une augmentation rapide du niveau de maturité des organisations adoptant la technologie depuis le début de la pandémie de Covid-19. »
Inmarsat a interrogé 450 entreprises « mondiales » dans divers secteurs industriels au début de cette année, et 77 % ont indiqué avoir déployé au moins un projet IoT ou IIoT, avec un peu plus de 40 % d'entre eux ayant réalisé cela au cours des 12 derniers mois.
Les 23 % restants n'avaient pas encore déployé de projet mais ont indiqué soit que de tels réseaux figuraient sur leur feuille de route, soit qu'ils avaient initié des essais.
« Bien que nos résultats indiquent que l'IoT génère des gains significatifs d'efficacité, de durabilité et de sécurité dans les chaînes d'approvisionnement mondiales, il existe des domaines où les organisations peuvent s'améliorer », a déclaré Mike Carter, président des opérations Enterprise d'Inmarsat, en commentant les réponses. « La connectivité, la gestion des données, les pénuries de compétences, les menaces de sécurité et les niveaux d'investissement restent des défis alors que les chaînes de production et d'approvisionnement mondiales deviennent de plus en plus numérisées et imbriquées. »
Satyajit Sinha d'IoT Analytics
Plus tôt cette année, Inmarsat a surpris beaucoup en annonçant le lancement d'un réseau mondial à bande étroite (NB-IoT) pour la connectivité IoT, ciblant les secteurs maritime, aéronautique et gouvernemental. Baptisé Elera, le réseau est prévu pour l'an prochain et déploie le spectre de bande L pour divers usages terrestres et satellitaires.
Cela a fait suite à l'annonce que l'opérateur satellite prévoyait de combiner les satellites géosynchrones existants avec des satellites en orbite basse et des réseaux 5G terrestres pour une offre intégrée, baptisée Orchestra.
Les analystes deviennent également plus optimistes sur les perspectives de l'IIoT et de l'IoT, qui — à l'exception de la Chine, avec son déploiement massif de NB-IoT cellulaire ces 18 derniers mois — ont peiné à avoir un impact significatif.
Par exemple, IoT Analytics, basé à Hambourg, en Allemagne, estime que malgré l'impact du Covid-19 et la pénurie mondiale de composants silicium due aux problèmes de chaîne d'approvisionnement, le nombre d'appareils IoT devrait augmenter de 9 % cette année, pour atteindre environ 12,3 milliards de terminaux actifs connectés, et qu'il pourrait y avoir plus de 27 milliards de connexions IoT d'ici 2025.
Mais, s'exprimant exclusivement pour EE Times Europe, Satyajit Sinha, analyste principal chez IoT Analytics, a noté que « le nombre d'appareils IoT connectés est en fait légèrement inférieur à notre prévision de mi-année de 11,7 milliards de connexions pour 2020, contre un chiffre réel de 11,3 milliards. Nous prévoyons maintenant qu'en 2025, il y aura 27,1 milliards d'appareils IoT connectés, un chiffre légèrement inférieur à notre prévision antérieure de 30,9 milliards. »
Sinha a pointé deux facteurs « critiques » qui ont entamé la courbe de croissance : « La pandémie a impacté à la fois la demande et l'offre, et cette dernière a même été stoppée à des périodes critiques, tandis que les chaînes d'approvisionnement et l'accès aux matières premières n'étaient pas intacts. Donc au premier semestre de l'an dernier, les budgets étaient gelés. La demande est revenue au second semestre 2020, mais l'offre était souvent perturbée. Par conséquent, de nombreuses initiatives IoT et IIoT ont été arrêtées ou, dans certains cas, annulées. Et des problèmes supplémentaires de chaîne d'approvisionnement persistent dans certaines régions. »
cliquer pour image taille réelle
Deuxièmement, il y a le problème de la pénurie de puces. « Initialement, nous avons vu cela comme un sous-produit de l'impact de la pandémie sur la chaîne d'approvisionnement », a dit Sinha. « Cependant, cela est devenu son propre problème : la capacité d'offre ne pouvait pas répondre à la demande mondiale.
« Cela a d'abord impacté l'industrie automobile, puis s'est étendu rapidement à d'autres segments, y compris l'IoT », a-t-il ajouté, avertissant que « en 2021, cette pénurie de puces devrait être un facteur pendant jusqu'à deux ans de plus avant que suffisamment de capacité de production supplémentaire ne devienne disponible. »
Quant aux fournisseurs de puces, Sinha a noté : « Qualcomm mène confortablement, et cinq acteurs dominent actuellement le marché des puces IoT cellulaires, les autres étant MediaTek, HiSilicon, Intel et Unisoc. Ces cinq détiennent 93 % de tous les expéditions mondiales de jeux de puces IoT cellulaires en 2020. »
D'autres acteurs importants dans ces secteurs incluent Nvidia, Sequans, Nordic Semiconductor, Silicon Labs, Altair Microchip et Dialog.
En effet, Silicon Labs s'est progressivement débarrassé de tous les secteurs d'activité non liés à l'IoT et au sans-fil et a lancé en septembre une gamme de SoC sub-1-GHz pour applications IoT combinant RF longue portée et efficacité énergétique avec une sécurité certifiée Arm PSA Niveau 3.
Sont également impliqués sérieusement Qorvo, avec ses puces RF ; NXP Semiconductors, avec ses microcontrôleurs ; et Skyworks, avec une gamme de SoC.
Chaque appareil IoT et IIoT connecté qui utilise la connectivité cellulaire, qu'il s'agisse de 2G, 3G, 4G, LTE-M, 5G ou NB-IoT, a besoin de ces jeux de puces. Mais il faut noter que les puces et jeux de puces peuvent être intégrés directement dans le PCB de l'appareil ou dans un module IoT placé dans l'appareil. Les recherches d'IoT Analytics se concentrent sur cette dernière option : les jeux de puces IoT cellulaires intégrés dans un module IoT.
Les principaux fournisseurs de modules incluent Quectel, Fibocom, Sierra Wireless, Sequans, Thales et Telit.
Du point de vue des connexions, les dernières normes technologiques, telles que la 5G, le Wi-Fi 6 et 6E, et le LPWA, entraînent le marché, tandis qu'IoT Analytics suggère que l'IoT satellite est un joker qui pourrait avoir un impact sérieux dans la dernière partie de sa période de prévision.
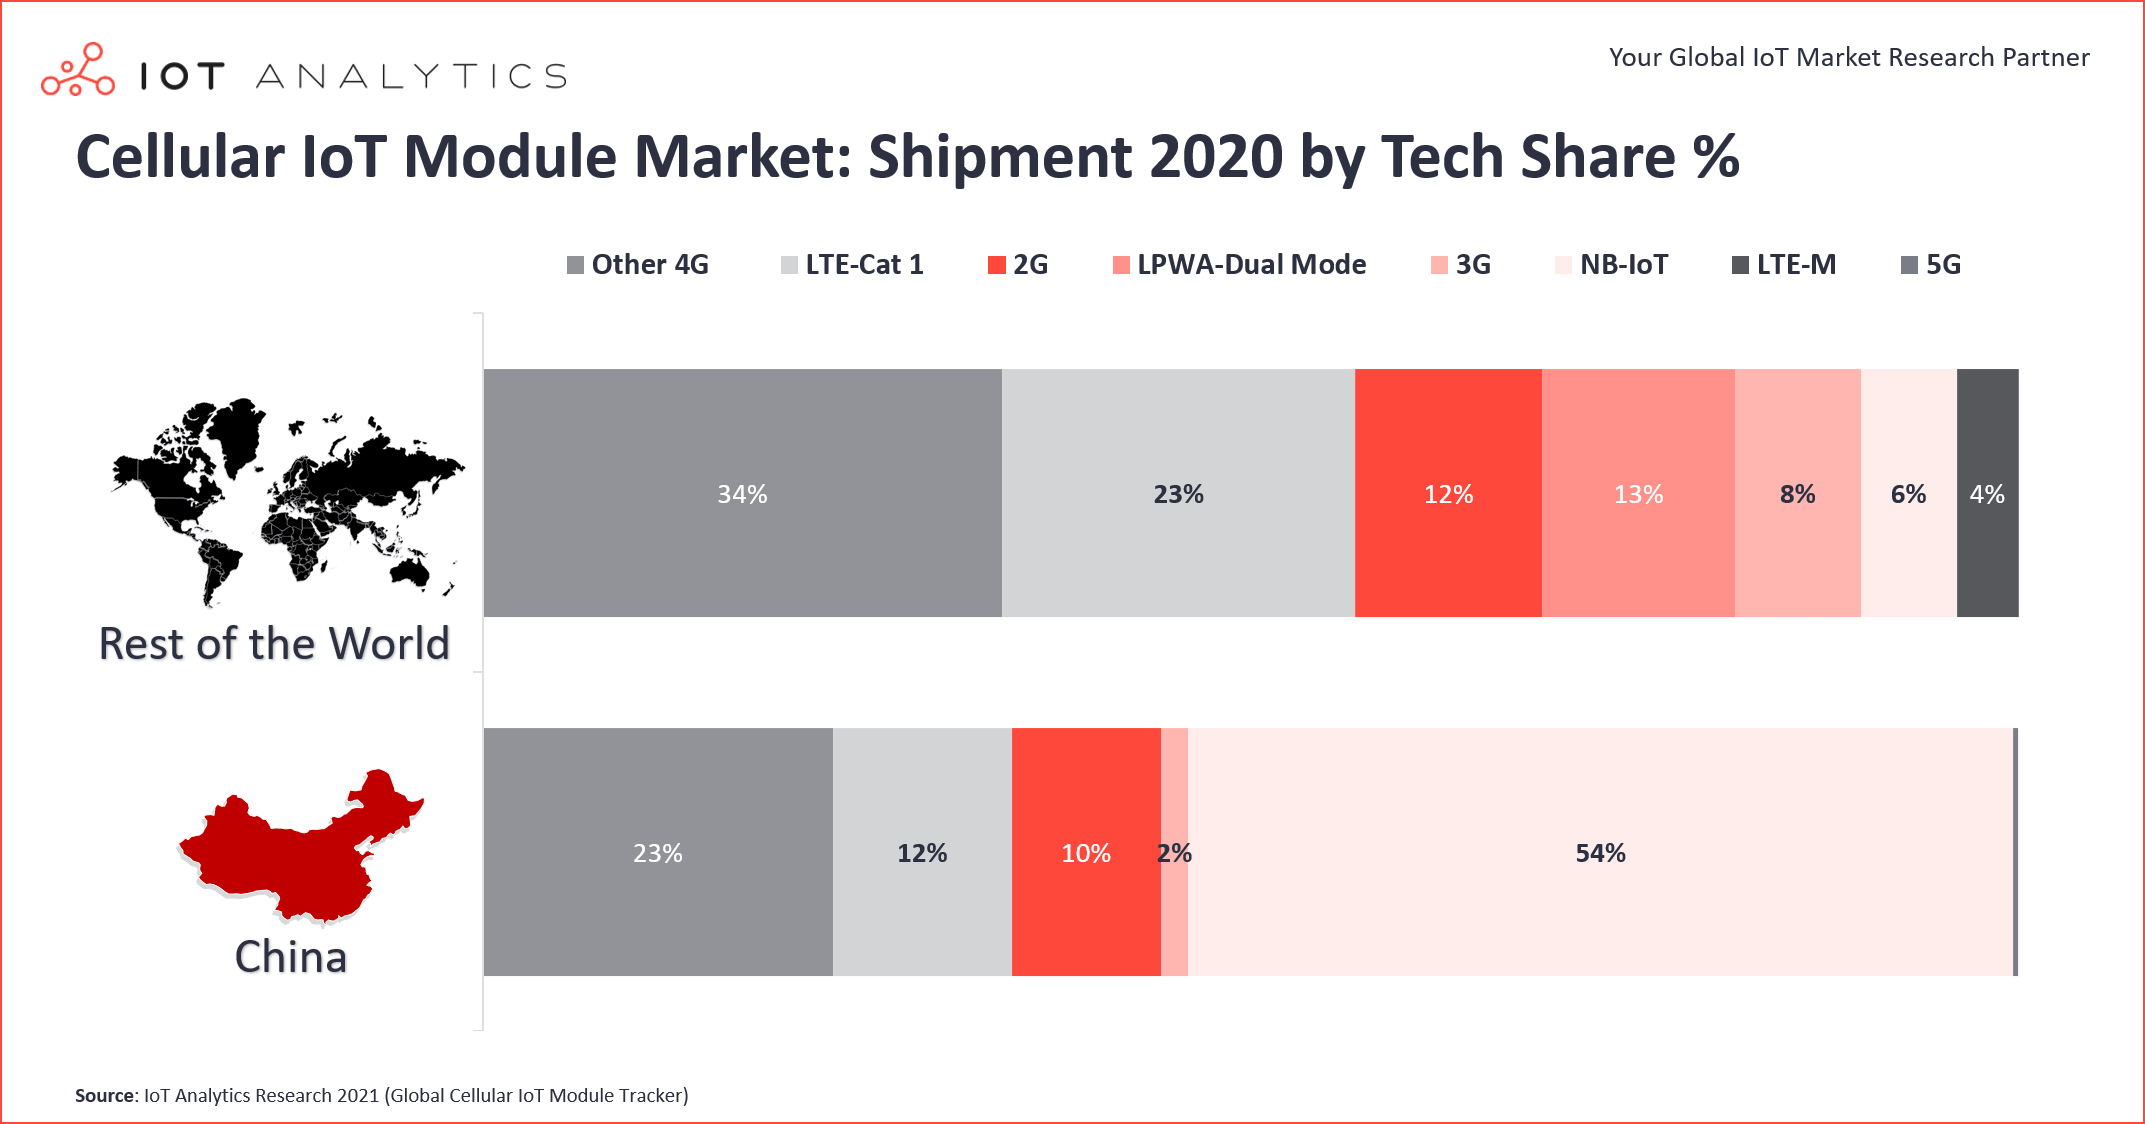
Sinha a noté qu'un des développements intéressants dans le secteur est l'énorme écart entre ce qui se passe en Chine et dans le reste du monde. Hors de Chine, la pénétration de LTE-Cat 1 est significativement plus forte que celle du NB-IoT. Il estime que LTE-Cat 1 (un sous-ensemble de la 4G) représente près d'un quart (23 %) du marché hors de Chine, mais seulement 12 % en Chine.
L'essor du LTE-Cat 1 a commencé en Amérique du Nord il y a quelques années, quand il est devenu l'alternative de référence, alors que ces réseaux étaient arrêtés par les opérateurs mobiles. La migration massive de la 2G/3G vers le LTE-Cat 1 a commencé en 2018 et « a augmenté de 40 % d'une année sur l'autre pendant 2020 », a dit Sinha. Un jeu de puces en particulier de Qualcomm, le MDM9207-1, a été de loin le plus grand bénéficiaire de cette énorme augmentation, a-t-il ajouté. Pendant ce temps, l'8910DM d'Unisoc aurait crû significativement plus vite dans la même période, entraînant le développement du sous-segment LTE-Cat 1 bis plus récent, qui représente maintenant 23 % de tous les expéditions LTE-Cat 1.
Cat 1 bis est basé sur la Release 13 du 3rd Generation Partnership Project (3GPP) et se caractérise par une seule antenne, optimisé pour les applications basse consommation. Le LTE-Cat 1 initial est défini par la Release 8 et nécessite deux antennes de réception.
Sinha a noté une autre tendance importante dans le secteur. Au premier semestre de l'an dernier, les appareils connectés utilisant le LPWA non licencié — par exemple, long-range (LoRa) et Sigfox — avaient une part de 53 % des connexions LPWA mondiales, tandis que le LPWA licencié tel que NB-IoT et LTE-M contribuait à 47 %. Un an plus tard, pour la même période, le LPWA licencié menait avec une part de 54 %, tandis que le segment non licencié avait une part de 46 % des connexions LPWA mondiales, a-t-il dit.
Une raison clé a déjà été suggérée ci-dessus : la croissance tremendeuse du NB-IoT en Chine au premier semestre 2021. Le résultat est que l'IoT à bande étroite, en tant que technologie unique, mène maintenant le marché LPWA avec une part de marché de 44 %, et LoRa a glissé à la deuxième place, avec une part de 37 % des connexions mondiales.
Quant aux secteurs industriels particuliers, ceux qui sont sur la courbe de croissance la plus raide incluent le transport et l'automobile, ainsi que la logistique ; combinés, ils représentent environ 30 % de la demande mondiale du marché des jeux de puces IoT et IIoT cellulaires. Et dans ces segments, les initiatives de suivi d'actifs, plutôt que les applications de télématique traditionnelles, ont entraîné le marché, croissant à environ 22 % d'une année sur l'autre (2020/21), a dit Sinha. L'adoption de la 5G par l'automobile progresse également rapidement, a-t-il dit.
Un élément important à noter dans ces perspectives généralement positives est que si la disponibilité croissante de la 5G crée de nouvelles opportunités d'affaires pour l'IIoT et l'IoT, contre-intuitivement, elle freine aussi le potentiel du secteur car les opérateurs mobiles surestiment leurs capacités en matière de couverture de bande.
Jeremy Gosteau de Sequans
Ce point de vue a été mis en lumière lors d'une interview avec Jeremy Gosteau, directeur du marketing produit IoT chez le groupe français Sequans. L'entreprise, qui opère largement aux États-Unis et au Japon ainsi qu'en Europe, se concentre depuis de nombreuses années sur les puces pour les secteurs IoT et IIoT cellulaires et est récemment entrée dans le domaine des modules.
L'un des principaux problèmes est que le NB-IoT a été sous-évalué et peut-être surestimé par les opérateurs dans la plupart des territoires, sauf en Chine, a suggéré Gosteau. « L'un des principaux aspects du problème, particulièrement en Europe, est que les opérateurs ne commencent que maintenant sérieusement à arrêter leurs réseaux 2G et 3G », a-t-il dit à EE Times Europe, ajoutant que les États-Unis sont peut-être deux ans en avance sur nous mais que les deux sont encore derrière de nombreux autres marchés. « Malheureusement, c'est ce que c'est. Mais l'Europe montre enfin une croissance saine, et les obstacles au NB-IoT baissent définitivement. »
Il a ajouté qu'un autre problème clé a été, et continue d'être, « la fragmentation sérieuse des versions cellulaires et non cellulaires [basse consommation] à large bande de l'offre. » Une partie du problème semblerait être que la 5G est arrivée si rapidement après la Release 13 (de LTE-M et NB-IoT), ce qui a signifié que les opérateurs ont déployé une version ou l'autre dans différents territoires.
Les coûts ont aussi été un obstacle majeur, a souligné Gosteau. À cause de la fragmentation et donc du besoin de prix plus élevés pour les puces séparées, plutôt que les énormes volumes qui pourraient être atteints pour une seule des options, le progrès a nécessairement ralenti.
Une sortie de ce dilemme serait la commercialisation de modules qui combinent et offrent différentes versions — LTE-M, LTE-Cat 1 et NB-IoT, par exemple — dans le même module, « faisant baisser les coûts en dessous de 10 $ par unité. »
Cela signifie que l'IoT massif pourrait devenir une réalité, mais probablement pas de sitôt, a dit Gosteau. En outre, les problèmes difficiles d'itinérance avec le NB-IoT entre opérateurs ont été plus ou moins résolus, améliorant grandement l'économie du temps d'antenne, a-t-il suggéré.
Il a pointé un développement potentiellement positif de l'un des plus grands transporteurs mondiaux promouvant l'adoption de l'IoT et de l'IIoT par les consommateurs et les entreprises : Vodafone. « Ils parlent d'un énorme accord de plusieurs millions d'unités autour du NB-IoT et sans doute le plus gros contrat de l'industrie hors de Chine », a dit Gosteau.
Si c'est vrai et que cela se concrétise, cela pourrait être un énorme plus pour tout le secteur, lançant potentiellement une tendance majeure qui n'aurait simplement pas pu se produire il y a deux ans. D'autres suivraient, indiquant la maturité des technologies impliquées.
>> Cet article a été publié à l'origine sur notre site sœur, EE Times Europe.
Technologie de l'Internet des objets
- Pourquoi l'edge computing est essentiel pour le succès de l'IoT
- Pourquoi OSGi est le framework idéal pour les solutions IoT modernes
- Blockchain : la clé pour une adoption IoT sécurisée et transparente
- FusionHD : mémoire flash intelligente pour l'IoT de nouvelle génération
- Comment les assureurs santé peuvent embrasser l'IoT en trois étapes stratégiques
- Perspectives futures : faire progresser l'IIoT industriel pour l'excellence de production
- Maîtriser l'adoption de l'IoT : un plan en trois étapes éprouvé
- Les vulnérabilités de la chaîne d'approvisionnement menacent la sécurité de l'IoT industriel
- Comment la blockchain révolutionne l'IoT : adoption, opportunités et tendances futures