



Interview expert : Scott Dunham sur l'impression 3D métal, bureaux de service et marché matériaux FA — Partie 2
Ceci est la Partie 2 de notre interview en deux parties avec Scott Dunham. Consultez la première partie ici.
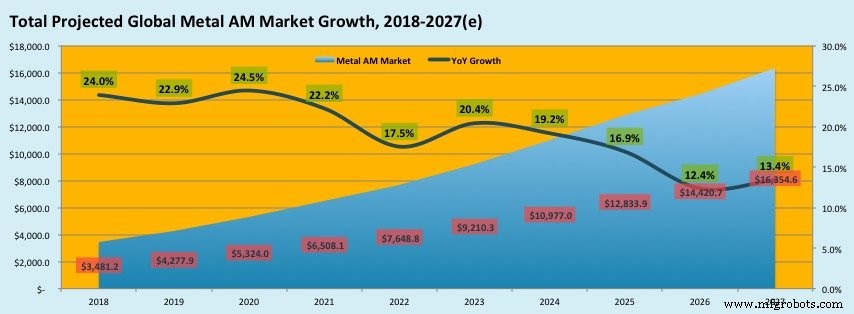
L'impression 3D métal est un sujet brûlant ces dernières années, avec beaucoup d'entreprises entrant dans l'espace. Combien de croissance supplémentaire le marché verra-t-il ?
Quand on regarde l'écosystème de la fabrication additive (FA) métal, le plus grand saut réside dans le matériel. Le marché se décompose en quatre segments de chaîne de valeur sur lesquels SmarTech se concentre : matériel, matériaux, services de production, et logiciels. La taille relative de chaque segment nous indique la maturité de la technologie.
La dominance du matériel signale une technologie early-stage. Les entreprises sont avides d'acquérir les dernières machines et procédés métal émergents pour comprendre les vraies capacités et éviter d'être verrouillées dans une solution inférieure. À mesure que l'industrie mûrit, l'accent se déplace vers matériaux et services de production, reflétant des taux d'utilisation plus élevés et la demande de production série. Pourtant, les pièces one-off et faible volume restent hautement précieuses, surtout pour applications de niche.
Même si les technologies soustractives traditionnelles comme l'usinage sont aussi à commande numérique, la fabrication additive offre des bénéfices uniques encore largement inexploités. Par exemple, comparez le nombre de fraiseuses vendues mondialement au nombre de systèmes FA — la FA reste un acteur mineur, mais cela souligne un potentiel de croissance énorme côté métal.
Bureaux de service : deviendront-ils essentiels à mesure que plus d'entreprises adoptent l'impression 3D métal en interne ?
D'un point de vue métallurgique, la fusion sur lit de poudre est complexe et difficile à optimiser pour la répétabilité. Cette complexité crée un créneau clair pour les bureaux de service offrant une expertise externalisée en FA métal. Les entreprises ayant investi cinq ans ou plus en interne affinent encore post-traitement et processus de certification. Pour d'autres, la barrière à l'entrée reste haute — elles préfèrent une solution plug-and-play plutôt que de construire des capacités internes.
Même quand les firmes apportent les imprimantes en interne, elles laissent souvent post-traitement, certification et qualification à des partenaires. Les bureaux de service peuvent combler ce gap, faisant gagner temps et capital aux non-power-users tout en accélérant l'adoption. Côté polymère, cette expertise externalisée est moins critique, mais peut croître avec l'émergence de nouvelles applications.
Les nouveaux utilisateurs viendront d'industries diverses. L'aérospatial, par exemple, a rapidement intégré les bureaux de service pour pièces haut volume. Cependant, de nombreux procédés métal restent sous-développés, offrant aux fournisseurs de services une fenêtre pour se spécialiser et délivrer de la valeur.
Des entreprises non-FA entrent sur le marché — cette tendance continuera-t-elle ? L'acquisition de Vader Systems par Xerox en est un exemple.
Si le move de Xerox est notable, ce n'est peut-être pas un blueprint parfait pour le succès. Pourtant, nous attendons que la tendance de grandes firmes tech explorant la fabrication additive continue. Canon, Epson et autres ont montré de l'intérêt pour la FA sur les huit dernières années. Les acquisitions continueront probablement, mais tout entrant ne réussira pas. La clé sera de trouver une niche où leurs forces core s'alignent avec les capacités FA.
Insights clés sur le marché matériaux FA
Les initiatives open-materials sont souvent présentées comme la panacée aux défis FA. Cependant, la réalité est plus nuancée. Permettre aux clients de tweaker les paramètres d'imprimante ne produit pas automatiquement des matériaux optimaux ; le processus est coûteux et complexe. Une stratégie de développement matériaux réussie requiert une compréhension profonde à la fois de l'imprimante et de l'application cible.
Quand une organisation a besoin d'un matériau spécifique pour un cas d'usage particulier, le chemin le plus efficace est d'utiliser un matériau pré-qualifié que le fabricant de machine a déjà validé. Cette approche hands-off délivre des résultats répétables sans le fardeau du développement propriétaire.
Finalement, l'étendue des matériaux imprimables est contrainte par le matériel. Chaque imprimante définit la plage de température admissible, le débit d'alimentation, et autres paramètres. Donc, l'innovation matériel reste le driver le plus critique pour étendre les options matériaux.
Le rôle évolutif du logiciel en impression 3D
Le logiciel a longtemps été un point de douleur en FA, surtout lors de la transition du prototypage rapide à la fabrication à pleine échelle. Deux besoins logiciels critiques sont l'automatisation et l'optimisation design.
- Automatisation : Au-delà de l'intégration robotique, le logiciel doit rationaliser les flux de bout en bout — de la planification build au post-traitement — pour améliorer la productivité.
- Design génératif : Cette technologie permet aux ingénieurs de créer des pièces légères, haute performance, exploitant les forces uniques de la fabrication additive.
- Simulation & monitoring in-situ : Coupler design et données processus temps réel renforce l'assurance qualité, exigence clé pour la certification dans de nombreux secteurs.
Collectivement, ces avancées logicielles abaisseront la barrière à l'entrée et feront de la FA une alternative de fabrication viable trans-industries.
À quoi s'attendre dans les 5 prochaines années ?
Nous prévoyons deux shifts majeurs :
- Consolidation compétitive : Fusions, acquisitions et partenariats stratégiques redessineront le marché. Entreprises ne suivant pas le rythme sur automatisation, assurance qualité et services consultatifs risquent d'être laissées pour compte.
- Spécialisation machines : Nous verrons plus de machines taillées pour matériaux ou applications spécifiques — à l'image de la division custom-system d'EOS — bien que solutions flexibles coexisteront.
Ces tendances piloteront l'innovation et redéfiniront comment la FA métal s'intègre dans les écosystèmes manufacturiers.
Pour en savoir plus sur SmarTech Analysis, visitez : https://www.smartechanalysis.com/
impression en 3D
- Interview de Spencer Wright (pencerw.com et nTopology) : insights d'expert sur la fabrication additive métal
- Le PDG de Digital Alloys, Duncan McCallum, discute de l'impression Joule et de l'avenir de la fabrication additive métallique
- Les trois piliers du succès de l'impression 3D : Matériel, Matériaux et Logiciels
- Le PDG de Nanoe, Guillaume de Calan, discute de l'avenir de l'impression 3D céramique
- John Kawola sur la transition d'Ultimaker vers l'impression 3D d'entreprise
- Rush LaSelle (Jabil) : comment la fabrication additive révolutionne la production mondiale
- Interview expert : Scott Dunham (SmarTech Analysis) sur les tendances de la fabrication additive (Partie Une)
- Entretien avec Joachim Zettler, CEO d'APWORKS : Débloquer la valeur business de l'impression 3D métal
- Comment l'impression 3D transformera la fabrication dans la prochaine décennie