



LoRa et NB-IoT mènent la course LPWAN, prêts à capturer 86 % des déploiements d'ici 2023
Dans le paysage Internet-of-Things en évolution rapide, LoRa et le Narrowband-IoT (NB-IoT) de la 5G ont surgi devant la cohorte plus large des réseaux étendus à basse consommation (LPWAN), selon une nouvelle analyse d'IHS Markit.
Alors que la variante 4G LTE-M traîne, et que Sigfox reste un suiveur distant, les données signalent une consolidation claire dans l'arène LPWAN.
En 2018, IHS estimait à seulement 150 millions le nombre de liaisons LPWAN actives dans le monde. L'étude projette un taux de croissance annuel composé de 63 %, s'attendant à ce que le chiffre gonfle à 1,7 milliard d'ici 2023.
Des alternatives émergentes gagnent aussi du terrain. Plusieurs fournisseurs ont commencé à expédier leurs premières puces Wi-Fi 900 MHz pour HaLow, une variante Wi-Fi à longue portée, et l'an dernier le CEA-Leti a dévoilé des travaux préliminaires sur une forme d'onde Turbo-FSK brevetée.
IHS prévoit que le NB-IoT et LoRa pourraient commander 86 % combinés de tous les liens LPWAN en 2023. « Nous prévoyons une course à deux chevaux d'ici 2023, avec LoRaWAN dominant le secteur privé et le NB-IoT déployé principalement sur les réseaux publics », a déclaré Christian Kim, co-auteur du rapport.
La division HiSilicon de Huawei fournit actuellement la majorité des puces NB-IoT, avec 90 % de ces puces déployées en Chine. Mediatek à Taïwan suit comme deuxième fournisseur, et RDA Unisoc de Chine complète le trio. Le NB-IoT remonte à la startup britannique Neul, acquise par Huawei en 2014.
Le marché LTE-M traîne, mené par Qualcomm, avec Sequans et Altair derrière. En revanche, Semtech reste le fournisseur dominant de puces LoRa, occupant la position de leader parmi les vendeurs de silicium LPWAN.
Géographiquement, 54 % des déploiements LPWAN de l'an dernier ont eu lieu en Chine, avec environ 23 % chacun pour les Amériques et la région EMEA. Les initiatives gouvernementales de villes intelligentes en Chine stimulent l'adoption du NB-IoT pour compteurs intelligents, solutions de stationnement et éclairage public.
« La plupart des projets sont financés par des fonds publics », a ajouté Kim. « De nombreuses entreprises restent prudentes quant à l'adoption du NB-IoT, même en Chine. »
Les LPWAN sont souvent décrits comme des solutions cherchant des problèmes. IHS suit actuellement 20 cas d'usage distincts pour ces liaisons.
En Chine, le gouvernement promeut activement le NB-IoT pour les applications de maison intelligente — serrures électroniques, détecteurs de fumée — et Huawei a esquissé des usages potentiels en agriculture de précision, notamment dans les exploitations laitières. Cependant, ces déploiements restent à un stade naissant.
Aux États-Unis, le Wi-Fi et le Bluetooth dominent le paysage de la maison intelligente, tandis que les pays développés exploitent déjà les fermes laitières à haut rendement.
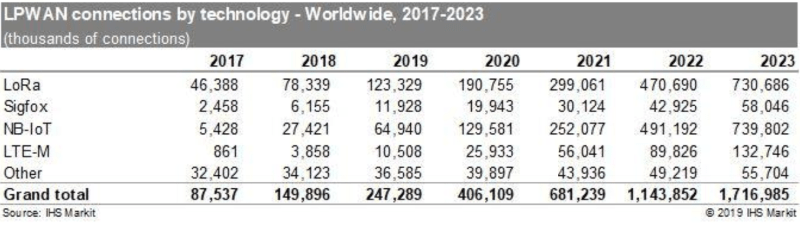
LoRa et NB-IoT pourraient commander 86 % de tous les déploiements LPWA d'ici 2023. (Source : IHS Markit)
Technologie de l'Internet des objets
- Transceivers bidirectionnels 1G Cisco : booster efficience réseaux fournisseurs services et IoT
- Pourquoi l'edge computing est essentiel pour le succès de l'IoT
- Pourquoi OSGi est le framework idéal pour les solutions IoT modernes
- Construire un réseau IoT mondial : Tirer parti de Sigfox et LPWA pour l'interopérabilité
- Concevoir des appareils IoT pour LTE et NB-IoT : Insights d'expert sur l'intégration d'antenne et la certification
- Sécurité IoT : Priorité core pour les opérateurs réseau à l'ère RAN et Edge
- Memphis devient une ville intelligente : sécuriser l'IoT, la visibilité et le contrôle pour une ville résiliente
- Huawei Remporte la Médaille d'Or pour la Technologie NB-IoT au World IoT Expo
- Senet et SimplyCity étendent le LoRaWAN IoT pour fermes intelligentes, industrie et durabilité urbaine