



Les startups puces IA stagnent alors que l'industrie se tourne vers des solutions internes
Alors que l'industrie tech célèbre une renaissance de l'IA, l'afflux de startups puces IA a stagné. Les hyperscalers établis comme Google, Amazon et Meta construisent désormais des processeurs propriétaires répondant à leurs charges de travail spécifiques, relevant la barrière à l'entrée pour nouveaux acteurs sur le marché datacenter.
Les technologies de machine learning (ML) continuent d'évoluer rapidement, avec de nouvelles architectures de réseaux de neurones émergeant à travers chaque système électronique.
Laurent Moll, COO chez Arteris, prédit que « tout le monde aura une forme d'IA intégrée dans leurs SoC ». Cette tendance bénéficie à Arteris, dont le cœur de métier est de fournir de la propriété intellectuelle Network-on-Chip (NoC) et outils de développement permettant à des entreprises de toutes tailles d'embarquer l'IA sans heurts.
Pour les startups puces IA, cependant, la compétition se resserre, rendant plus difficile de tailler des segments de niche.
EE Times publiera le mois prochain son « Silicon 100 » (édition 2021), liste annuelle des startups semiconducteurs et électronique émergentes. L'auteur Peter Clarke, qui suit l'industrie depuis deux décennies, rapporte que le nombre de startups puces spécialisées IA s'est aplati comparé à l'année précédente. Il avertit que l'industrie a peut-être atteint une phase de « peak AI ».
En résumé, l'âge d'or des startups puces IA pourrait toucher à sa fin.
Kevin Krewell, Analyste Principal chez Tirias Research, prévoit une activité d'acquisition continue. « La vague de financement startup a suivi l'achat de Nervana par Intel, signalant aux investisseurs une sortie claire », note-t-il. « Le marché héberge actuellement plus de firmes IA qu'il ne peut en soutenir durablement. Nous anticipons que seules les plus innovantes — particulièrement celles explorant solutions analogiques ou optiques — survivront. Finalement, les charges IA/ML seront intégrées dans des SoC plus larges ou architectures chiplet. »
Laurent Moll
Arteris a récemment interviewé son nouveau COO, ex-VP Engineering Qualcomm et CTO Arteris de longue date. On lui a demandé d'expliquer le paysage actuel des puces IA et la direction future des startups.
Ruée vers l'or
Moll a comparé le boom IA à « l'une des plus grandes ruées vers l'or » qu'il a vues. Les prospecteurs incluent maintenant développeurs silicium chevronnés et nouveaux venus sans expérience de fabrication, tous concourant pour une part du même gâteau.
Si la base de développeurs en expansion et applications diverses bénéficient à Arteris, cela crée une réalité différente pour les startups puces IA. Elles concourent maintenant non seulement contre pairs mais aussi contre hyperscalers et OEMs auto, qui développent du silicium custom pour soutenir leurs systèmes propriétaires.
Toujours en phase d'expansion
Le marché puces IA reste en phase d'expansion, avec exploration continue à travers le board. Cependant, un « peu d'ordre » émerge dans le segment datacenter, alors que les hyperscalers prennent le contrôle en conçant des accélérateurs internes adaptés à leurs propres jeux de données.
Moll explique que les hyperscalers possèdent des jeux de données exclusifs et piles logicielles propriétaires, leur permettant d'optimiser le silicium pour charges de travail spécifiques. En contraste, les petites startups pionnèrent des architectures SoC nouvelles, usage SRAM/DRAM, empilement, interconnects optiques pour délivrer performance IA supérieure aux solutions off-the-shelf.
Les hyperscalers, cependant, optent souvent pour architectures éprouvées. Le TPU de Google exemplifie un design qui, bien que non révolutionnaire, délivre une performance exceptionnelle pour ses charges ciblées.
Interrogé sur la capacité de startups émergentes à percer dans les datacenters hyperscalers, Moll était sceptique. « Il est improbable que de petites firmes gagnent un pied dans ces environnements — ou que les hyperscalers les acquièrent — sauf si leur technologie s'avère indispensable. »
Il a résumé l'état d'esprit hyperscaler : « Ils connaissent leurs jeux de données et architecture désirée. Quand une startup offre une solution convaincante, haute performance, ils acquerront l'IP et l'équipe pour améliorer leurs propres produits. »
Krewell concorde, notant que seules les startups avec réalisations « spectaculaires », comme la puce wafer-scale de Cerebras, captent l'intérêt hyperscaler. NVIDIA reste la plateforme IA par défaut grâce à son écosystème logiciel ubiquitaire et scalabilité.
Et l'edge ?
L'edge AI présente un ensemble distinct d'opportunités. Le marché reste large, avec de nombreux acteurs déterminant encore comment appliquer l'IA et l'implémenter efficacement.
cliquer pour image taille réelle
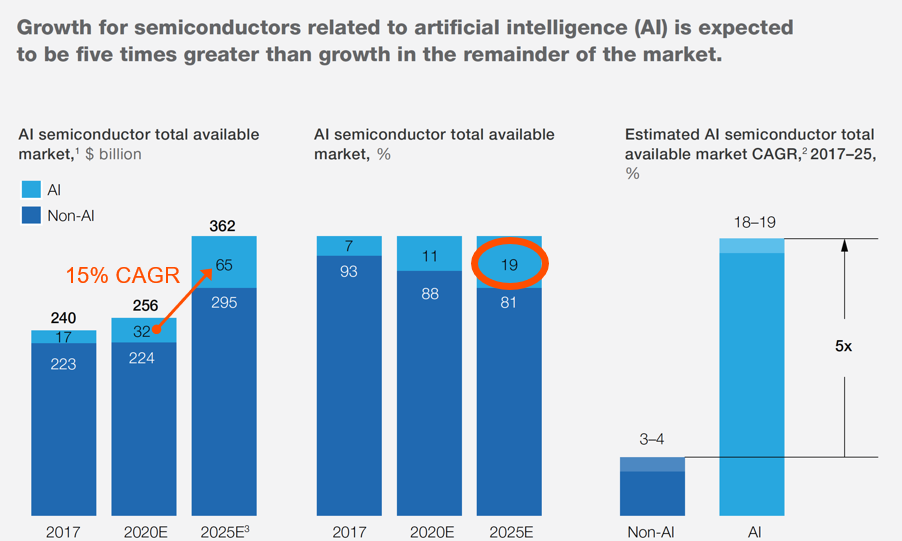
19 pourcent du TAM semiconducteur sera lié à l'IA/ML en 2025. (Source : Bernstein; Cisco; Gartner; IC Insights; IHS Markit; Machina Research; McKinsey Analysis — Compilé par Arteris)
Krewell souligne que l'edge est encore largement inexploité. Ajouter du ML aux capteurs et dispositifs edge, surtout solutions analogiques basse consommation et in-memory, montre du potentiel. Il prévoit un potentiel significatif pour l'inférence INT4 et INT2 dans processeurs edge, équilibrant précision avec empreintes puissance et mémoire minimales.
Pourtant la diversité d'applications risque un cycle de hype « Edge AI », le terme manquant de définition précise et étant souvent utilisé génériquement par startups.
De la perspective de Moll, deux tendances edge émergent : (1) IA embarquée dans puces multifonctionnelles — conduisant la croissance la plus rapide, particulièrement dans smartphones où accélérateurs IA alimentent voix et vision ; et (2) grosses puces IA dédiées, qui restent une niche en évolution.
IA dans l'automobile
Dans les véhicules, l'adoption IA s'étend des systèmes d'aide à la conduite avancés (ADAS) à l'autonomie totale. Moll envisage un spectre de solutions — des puces vision par ordinateur légères aux gros processeurs IA gérant l'inférence haut volume.
Alors que les incumbents avec puces propriétaires dominent l'ADAS, le marché autonomie offre un terrain fertile pour startups produisant silicium IA conséquent. Pourtant les OEMs auto se tournent aussi verticalement, comme exemplifié par l'ordinateur « Full Self-Driving » de Tesla et les plans annoncés de Volkswagen pour concevoir puces haute puissance.
Arteris reçoit des demandes d'OEMs cherchant à comprendre toute la pile et garder contrôle sur le silicium qui redéfinira l'architecture véhicule.
Startups comme Recogni, Blaize, et Mythic ciblent l'auto comme segment edge IA, bien que les chemins de déploiement exacts restent incertains.
Krewell note que les plateformes auto sont encore en évolution. Architectures distribuées offrent modularité et atténuation risque mais coûtent plus cher et complexifient. Il insiste sur l'importance d'équilibrer l'intelligence edge pour réduire trafic données, latence, et distribution puissance.
La bataille IA bascule des puces au logiciel
Moll et Krewell s'accordent : le focus migre du silicium au logiciel. Déployer du ML requiert écosystèmes logiciels robustes et outils low-code permettant aux designers embarqués de créer modèles custom pour applications spécifiques.
Interrogé sur pourquoi il est revenu chez Arteris, Moll a cité deux raisons : premièrement, Arteris occupe une niche critique dans l'assemblage de gros SoC complexes via IP NoC ; deuxièmement, l'acquisition de Magillem a ajouté une puissante couche logicielle complétant les offres matérielles.
En conclusion, le paysage IA évolue. Alors que startups font face à rude concurrence des solutions internes hyperscalers, des opportunités restent — particulièrement aux edge et marchés auto — pourvu qu'elles innovent en intégration silicium et logiciel.
>> Cet article a été publié à l'origine sur notre site frère, EE Times.
Technologie de l'Internet des objets
- Mises à jour logicielles Over-the-Air dans l'IoT : pourquoi SOTA importe
- Bosch IoT Gateway Software 9.0 disponible : OSGi R6, API périphériques avancées, nouveaux protocoles
- GE lance une spin-off IIoT de 1,2 Md$ pour renforcer son portefeuille numérique
- Arm lance des modèles virtuels de puces IoT pour réduire les temps de développement
- L'essor de l'IdO : Pourquoi la sécurité doit être intégrée dès le premier jour
- Shadow IT : reprendre le contrôle sur les réseaux IT invisibles
- Software AG projette la prochaine vague de croissance IoT
- Pourquoi le software trustworthy est essentiel pour la sécurité industrielle
- Tata étend sa présence dans l'Internet of Things industriel